
Ezen az oldalon a következőkről olvashatsz
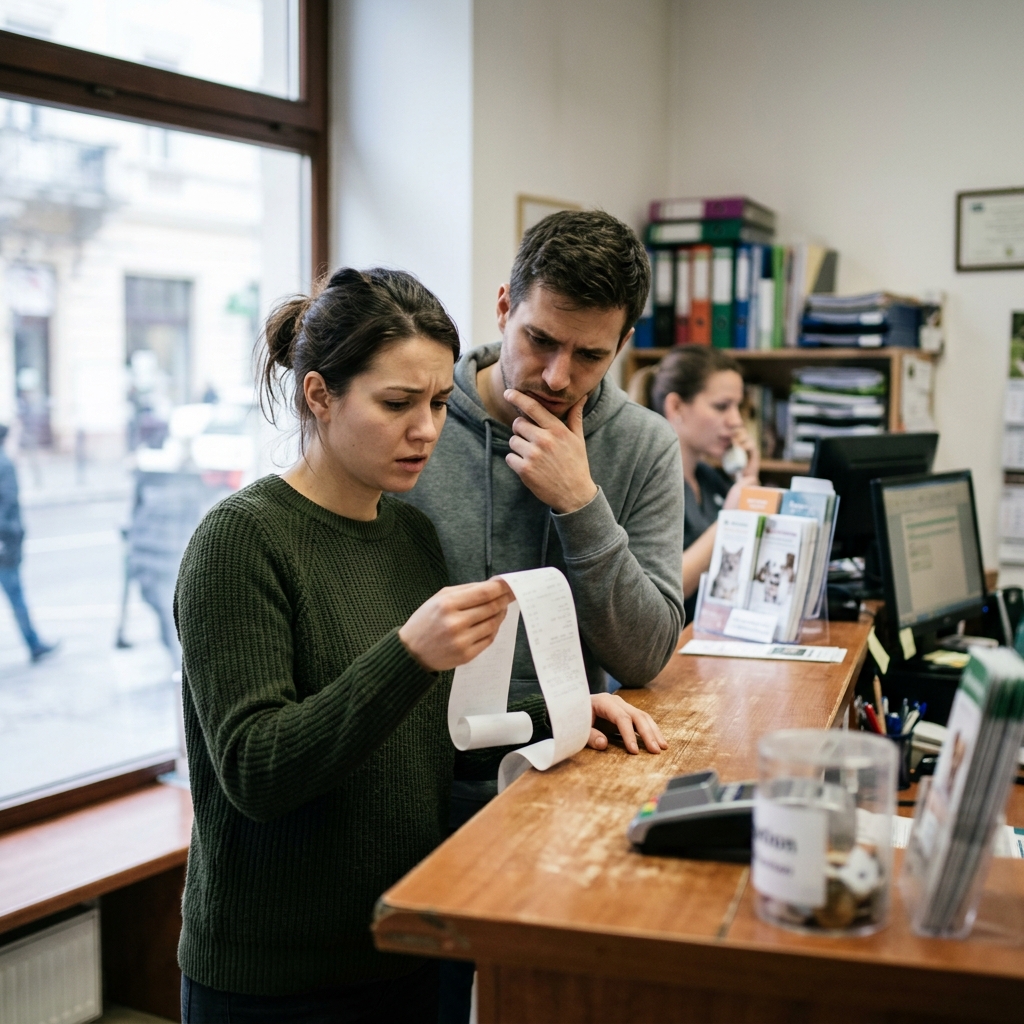
Az állatgyógyászati sürgősségi helyzetek, például egy hirtelen szükségessé váló, 750 ezer forintos műtét, komoly érzelmi és anyagi nyomást gyakorolnak a gazdikra. Ebben a feszült helyzetben a gyors döntési kényszer gyakran arra készteti a családokat, hogy az első elérhető finanszírozást válasszák, anélkül, hogy mérlegelnék annak hosszú távú hatásait. A kapkodás következménye a nem megfelelő futamidő megválasztása, ami jelentősen megdrágítheti a hitelt, vagy túlterhelheti a költségvetést. A banki logikák megértése azonban lehetővé teszi, hogy a sürgősség ellenére is racionális, fenntartható döntést hozzunk.
A sürgősség ára és a JTM-korlát szorítása
Az állatorvosi sürgősségi helyzetek nem tűrnek halasztást, a diagnózis és a beavatkozás közötti időablak pedig ritkán teszi lehetővé a napokig tartó hitelbírálati folyamatokat. Ebben a kényszerhelyzetben a leggyorsabb megoldást a fedezetlen, ingatlanfedezet nélkül igényelhető szabad felhasználású személyi kölcsön jelenti, amelynél az elbírálás néhány óra alatt lezajlódhat. A gyorsaság mögött szigorú banki kockázatértékelési algoritmusok futnak, amelyek elsősorban a rendszeres, igazolt nettó jövedelmedet és a meglévő hiteltartozásaidat vizsgálják. A bankoknak kötelezően alkalmazniuk kell a jövedelemarányos törlesztőrészlet mutatót, azaz a JTM-korlátot, amely jogszabályilag maximalizálja a havi nettó jövedelmed hiteltörlesztésre fordítható hányadát. Ha ezt a korlátot figyelmen kívül hagyva, kizárólag a gyors folyósításra koncentrálsz, könnyen elutasításba ütközhetsz, vagy megélhetésedet veszélyeztető törlesztőrészletet vállalhatsz be.
A 750 ezer forintos hitelösszeg banki szempontból a kis összegű személyi kölcsönök kategóriájába tartozik, ami sajátos árazási és bírálati logikát igényel. A kisebb hitelösszegeknél a pénzintézetek fix költségei arányaiban magasabbak, ezért a kamatok és a teljes hiteldíj mutató (THM) gyakran magasabbak a többmilliós hitelekénél. Ha a sürgősség miatt elmulasztod összehasonlítani az ajánlatokat egy THM kalkulátor segítségével, jelentős kamatfelárat fizethetsz a futamidő alatt. A bankok ráadásul a gyorsított hiteleknél szigorúbb jövedelem-elvárásokat támaszthatnak, vagy kötelező bankszámlanyitást és aktív számlahasználatot írhatnak elő a kamatkedvezményért cserébe. Ezen feltételek megsértése a kedvezmény elvesztésével és a törlesztőrészlet azonnali megemelkedésével jár.
A hitelképesség vizsgálatakor a bankok kötelezően lekérdezik a Központi Hitelinformációs Rendszer (KHR) adatbázisát a hitelmúltad ellenőrzésére. Ha aktív vagy passzív negatív KHR-státusszal rendelkezel, a hitelkérelmet a bankok azonnal elutasítják, függetlenül az igazolt jövedelemtől vagy az állatorvosi beavatkozás sürgősségétől. Ezért a hitelfelvétel megkezdése előtt elengedhetetlen a saját hitelképességed reális értékelése a felesleges elutasítások és az időveszteség elkerülése érdekében. A JTM-számítás során ráadásul a meglévő hitelkártyák és folyószámlahitelek keretének egy meghatározott százalékát is törlesztőrészletként veszik figyelembe, még ha nem is használod azokat. Ez a strukturális kockázat jelentősen csökkentheti a szabadon terhelhető jövedelmed nagyságát, közvetve meghatározva a felvehető hitelösszeget vagy a szükséges futamidőt.
A futamidő csapdája: hogyan drágítja a hitelt a túlnyújtott törlesztés?
A váratlan kiadások okozta sokkhatás alatt a legcsábítóbb megoldásnak az tűnik, ha a futamidőt a lehető leghosszabbra nyújtod, hogy a havi részletet egy törlesztőrészlet kalkulátor segítségével alacsonyan tartsd. Ez a megközelítés azonban finanszírozási anomáliát hordoz magában, ugyanis a futamidő kitolásával a teljes visszafizetendő összeg jelentősen megemelkedik. Bár a havi költségvetésedet papíron kedvezőbbé teszi az alacsonyabb havi részlet, a banknak fizetett teljes kamatteher a hosszabb tőkekintlévőség miatt sokkal magasabb lesz. Egy 750 ezer forintos hitelnél a futamidő megduplázása nem felezi meg a törlesztőt, de a teljes visszafizetést akár több százezer forinttal is megdrágíthatja a kamatos kamat hatása. A döntésnél tehát nemcsak a havi fizetőképességet, hanem a hitel teljes élettartamára vetített összköltséget is mérlegelned kell.
A megfelelő futamidő kiválasztásához elengedhetetlen egy likviditási puffer fenntartása, amely megvéd a későbbi fizetési nehézségektől. Ha a jövedelmed határáig feszíted a havi törlesztőt a rövidebb futamidő érdekében, egy újabb váratlan kiadás vagy átmeneti jövedelemkiesés azonnal fizetési késedelembe sodorhat. A késedelmes fizetésnek súlyos következményei vannak: a bank késedelmi kamatot számít fel, és végső soron a KHR negatív adóslistájára is felkerülhetsz, ami évekre ellehetetleníti a jövőbeli hitelfelvételedet. Az optimális egyensúly megtalálásához olyan futamidőt kell választanod, ahol a törlesztőrészlet kényelmesen kitermelhető a nettó cash-flow-dból, de nem fizetsz feleslegesen éveken át kamatokat egy viszonylag kis összegű hitelre.
A piacon elérhető személyi kölcsönök kondíciói jelentősen eltérnek egymástól, különösen a kis összegű, gyors folyósítású termékek esetében. A bankok az ügyfelek kockázati besorolása és a benyújtott jövedelemigazolások alapján egyedi kamatsávokat alkalmaznak, így a tényleges THM-et csak a személyre szabott bírálat után fogod megtudni. A hitel kiválasztásakor érdemes megvizsgálni azokat az ajánlatokat is, amelyek rugalmas törlesztési feltételeket kínálnak, lehetővé téve a futamidő későbbi módosítását vagy az előtörlesztést. Az alábbiakban bemutatunk néhány olyan piaci lehetőséget, amelyek alkalmasak lehetnek a váratlan állatorvosi költségek azonnali finanszírozására, miközben átlátható feltételeket biztosítanak a törlesztés során.
 K&H Bank Zrt.
 CIB bank
Rugalmasság a törlesztésben: az előtörlesztés és a végtörlesztés szabályai
A személyi kölcsönök egyik legnagyobb előnye, hogy a futamidő alatt bármikor lehetőséged van részleges előtörlesztésre vagy a teljes tartozás visszafizetésére, azaz a végtörlesztésre. Ha a hitelfelvétel pillanatában a biztonság kedvéért hosszabb futamidőt választottál az alacsonyabb törlesztőrészlet miatt, ezt a döntést később korrigálhatod, amint extra jövedelemhez jutsz. Az előtörlesztéssel közvetlenül a tőketartozásodat csökkented, ami automatikusan mérsékli a jövőbeli kamatfizetési kötelezettségedet és lerövidíti a hátralévő futamidőt vagy csökkenti a havi részletet. Ez a módszer kiválóan alkalmas arra, hogy a sürgősség miatt választott hosszabb futamidő költségnövelő hatását utólagosan semlegesítsd.
Az előtörlesztés nem teljesen ingyenes, a bankok törvényileg szabályozott mértékű előtörlesztési díjat számíthatnak fel a tranzakció kezeléséért. A hatályos jogszabályi környezetben ez a díj nem haladhatja meg az előtörlesztett összeg 1%-át, illetve ha a hitel lejáratáig kevesebb mint egy év van hátra, akkor a 0,5%-át. Egyes bankok bizonyos feltételek teljesülése esetén, vagy akciók keretében teljesen elengedhetik ezt a díjat, amit érdemes már a szerződéskötés előtt tisztázni. Egy előtörlesztés kalkulátor használatával pontosan kiszámolhatod, hogy a díj megfizetése mellett is megéri-e egy nagyobb összeget befizetni a hitelbe a kamatmegtakarítás érdekében.
A pénzügyi tudatosság kulcsa ebben a helyzetben az, hogy az előtörlesztést ne egyszeri, rendkívüli eseményként kezeld, hanem építsd be a havi költségvetésedbe. Ha a váratlan állatorvosi számla kifizetése után a bevételeid stabilizálódnak, a havi törlesztőrészleten felül megmaradó összeget célzottan félreteheted egy külön számlára, majd időszakosan előtörleszthetsz belőle. Ezzel a taktikával megőrzöd a hosszú futamidő nyújtotta biztonságot az átmeneti nehezebb hónapokban, miközben a gyakorlatban egy sokkal rövidebb és olcsóbb hitelt futtatsz le. A hatályos szabályozás szerint az előtörlesztési szándékot mindig előre, írásban kell jelezni a finanszírozó bank felé, megjelölve, hogy a befizetett összeget a tőketartozás csökkentésére kívánod fordítani.
Amikor az állatorvosi rendelőben szembesülsz a 750 ezer forintos számlával, az első lépésed mindig a meglévő likviditásod és a jövedelmi helyzeted gyors, de higgadt felmérése legyen. Ne dönts az elsőként felkínált áruhiteles vagy gyorskölcsönös opció mellett, hanem azonnal nyiss meg egy online kalkulátort a telefonodon, hogy összehasonlítsd a piaci személyi kölcsönök THM-értékeit és feltételeit. Határozd meg azt a havi összeget, amelyet a jövedelmed biztonságosan elvisel a JTM kalkulátor segítségével, és ehhez igazítsd a futamidőt, törekedve a lehető legrövidebb, még vállalható időtartamra. Ellenőrizd a bankok bírálati idejét és a szükséges dokumentumok listáját, mivel a sürgős helyzetben az online igényelhető, teljesen digitális folyamatok jelentik az igazi időbeli előnyt. Ha van rá lehetőséged, válassz olyan konstrukciót, amelynél az előtörlesztési díj minimális vagy teljesen díjmentes, így a jövőben rugalmasan csökkentheted a tartozásodat. Ez a strukturált megközelítés biztosítja, hogy ne a pánik, hanem a racionális kalkuláció vezesse a kezedet a szerződés aláírásakor.
A hitel igénylése után, amint a folyósított összeg megérkezik a számládra és rendezed az állatorvosi költségeket, azonnal készíts egy utólagos pénzügyi tervet a tartozás gyorsított visszafizetésére. Ne kényelmesedj bele a hosszú futamidő által biztosított alacsony törlesztőrészletbe, hanem határozz meg egy havi megtakarítási célt, amelyet kifejezetten a hitel előtörlesztésére fordítasz majd. Amikor a felhalmozott megtakarításod eléri a bank által meghatározott minimális előtörlesztési összeghatárt, indítsd el a tranzakciót, és kérd a hátralévő futamidő lerövidítését a törlesztőrészlet változatlanul hagyása mellett. Ezzel a módszerrel minimalizálod a banknak fizetendő teljes kamatot, miközben a hitelfelvétel pillanatában megőrizted a szükséges biztonsági hálót. A hitel sikeres lezárása után törekedj egy saját, legalább három-hat havi megélhetési költséget fedező vésztartalék felépítésére, hogy a következő váratlan egészségügyi vagy családi krízis már ne igényeljen külső finanszírozást. A felelős hitelfelvétel nemcsak a törlesztés sikeres kezeléséről szól, hanem arról a tanulási folyamatról is, amellyel hosszú távon megerősíted a saját pénzügyi stabilitásodat.

Kapcsolódó cikkek
Összes cikk → Személyi kölcsön
Alacsony törlesztő, magas teljes visszafizetés: így nézd át a személyi kölcsön valódi árát
2026. 07. 22. • 1 perc
 Személyi kölcsön
Váratlan családi kiadás hitelből: mikor segít a személyi kölcsön, és mikor mélyíti a bajt?
2026. 07. 21. • 1 perc
 Személyi kölcsön
CIB személyi kölcsön hitelkiváltásra: mikor csökkentheti a havi terhet, és mikor csak átrendezi az adósságot?
2026. 07. 13. • 1 perc