
Ezen az oldalon a következőkről olvashatsz
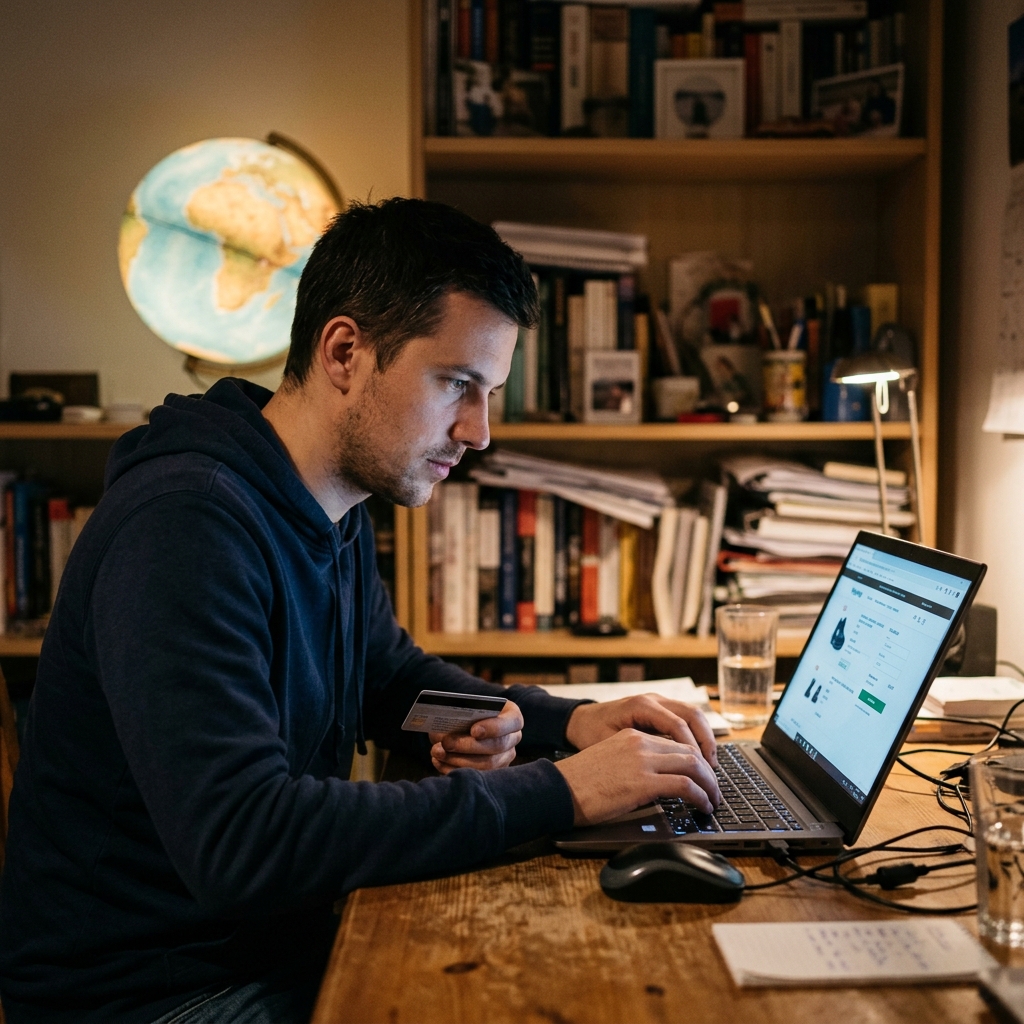
Amikor egy külföldi webáruház pénztáránál a fizetési felület felajánlja a magyar forintban történő elszámolást, a legtöbb vásárló megkönnyebbülten választja ezt a lehetőséget. Ez a látszólagos kényelem azonban gyakran súlyos pénzügyi veszteséget okoz, mivel a háttérben működő dinamikus devizakonverzió rendkívül kedvezőtlen árfolyamon váltja át a tranzakciót. A kártyás fizetések elszámolási mechanizmusa összetett banki és kártyatársasági folyamat, ahol a rejtett költségek bázispontokban mérhető felárat jelentenek a gyanútlan kártyabirtokosnak. A tudatos vásárláshoz elengedhetetlen annak megértése, hogyan működik a devizaátváltás, és mikor terheli a számládat extra konverziós költség. A megfelelő pénzügyi döntések meghozatalával jelentős összegeket takaríthatsz meg a nemzetközi online tranzakciók során.
A kártyatársasági elszámolás és a banki devizaárfolyamok mechanizmusa
A külföldi online vásárlások során végrehajtott tranzakciók nem közvetlenül a bankszámládról kerülnek levonásra, hanem egy többlépcsős elszámolási folyamaton mennek keresztül. Amikor a tranzakció devizaneme eltér a számlád mögött álló fedezet devizanemétől, a kártyatársaság (például a Visa vagy a Mastercard) és a kártyakibocsátó kereskedelmi bank is végrehajt egy-egy konverziót. A kártyatársaságok a saját elszámolási devizájukra (ami leggyakrabban euró vagy amerikai dollár) váltják át a vásárlás összegét a saját, nagykereskedelmi árfolyamukon. Ez az árfolyam általában közel áll a bankközi középárfolyamhoz, így itt még minimális a felár, de a folyamat ezzel nem ér véget. A kártyakibocsátó hazai bank ugyanis ezt a kártyatársasági elszámoló devizát váltja át forintra a saját deviza eladási árfolyamán, ami már jelentős marzsot tartalmaz.
A hazai bankok deviza eladási árfolyama és a deviza középárfolyam közötti különbség strukturális kockázatot jelent a tranzakció végleges értékére nézve. Ezt a különbséget bázispontokban mérik, és bankonként, sőt számlacsomagonként is eltérő mértékű lehet, ami közvetlenül befolyásolja a vásárlásod végösszegét. Ha nem rendelkezel megfelelő devizafedezettel, vagy a számládat nem védi kedvezményes átváltási opció, a banki árfolyamrés akár a tranzakció értékének több százalékát is elérheti. A devizapiaci fluktuációk miatt ráadásul a zárolás és a tényleges könyvelés közötti időbeli eltérés is hordozhat árfolyamkockázatot. A könyvelés ugyanis általában néhány munkanappal később történik meg, és a bank a könyvelés napján érvényes árfolyamot alkalmazza, nem pedig a vásárlás pillanatában látható értéket.
A megfelelő bankszámla kiválasztása során bírálati sarokkőnek számít a kártyás vásárlásokhoz kapcsolódó devizaváltási szabályzat alapos elemzése. Egyes számlacsomagok beépített kedvezményként középárfolyamú váltást biztosítanak meghatározott összeghatárig, míg másoknál a normál deviza eladási árfolyam érvényesül minden egyes tranzakciónál. A rejtett díjak elkerülése érdekében érdemes olyan konstrukciókat keresni, amelyek rugalmasan kezelik a külföldi költéseket és minimalizálják a váltási marzsot. A bankszámla összehasonlítás segítségével könnyen kiszűrheted azokat a csomagokat, amelyek kedvező feltételeket nyújtanak a nemzetközi online térben történő fizetésekhez. A banki kondíciók pontos ismerete segít abban, hogy a tranzakciós költségeket a lehető legalacsonyabb szinten tartsd.
 CIB bank
A dinamikus devizakonverzió mint a legdrágább kényelmi csapda
A külföldi webáruházakban történő fizetés során felbukkanó dinamikus devizakonverzió (DCC) egy olyan szolgáltatás, amely lehetővé teszi, hogy a vásárlás összegét a saját kártyád devizanemében, azaz forintban lásd és egyenlítsd ki. Első ránézésre ez rendkívül transzparensnek tűnik, hiszen pontosan tudod, mennyi forintot fognak levonni a számládról, és elkerülhetőnek látszik a banki utólagos elszámolás bizonytalansága. A valóságban azonban ez a folyamat egy finanszírozási anomália, ahol a kereskedő bankja végzi el az átváltást a saját, rendkívül kedvezőtlen árfolyamán. Ez az árfolyam szinte minden esetben sokkal rosszabb, mint a saját bankod deviza eladási árfolyama vagy a kártyatársaság által alkalmazott konverziós ráta. A kényelemért cserébe így akár jelentős felárral is magasabb összeget fizethetsz ki ugyanazért a termékért.
Amikor a DCC opciót választod, a tranzakció forintban érkezik meg a hazai számlavezető bankodhoz, így a saját bankod már nem végez devizaváltást, hanem egyszerűen lekönyveli a megadott forintösszeget. A kereskedő bankja által alkalmazott árfolyam felárát azonban beépítik a vételárba, amely így közvetett módon terheli a likviditási pufferként tartott egyenlegedet. Ezt a felárat a fizetési felületen gyakran apró betűs részként tüntetik fel, vagy elrejtik a tranzakciós részletek között, így a kártyabirtokosok többsége észre sem veszi a veszteséget. A kártyás fizetési rendszerek szabályai szerint a kereskedő köteles felajánlani a választás lehetőségét a helyi deviza és a kártya devizája között, de a felület kialakítása gyakran a forintos fizetés felé tereli a felhasználót.
A DCC elkerülésének legbiztosabb módja, ha a fizetés jóváhagyásakor mindig a helyi devizát választod, legyen az euró, dollár, angol font vagy bármilyen más külföldi fizetőeszköz. Ezzel a döntéssel a devizaátváltás jogát és folyamatát átadod a saját bankodnak és a kártyatársaságnak, amelyek piaci alapon, szigorúbb szabályozás mellett végzik el a konverziót. Bár a pontos elszámolási összeg így csak a könyvelés napján válik véglegessé, a tapasztalatok szerint ez a módszer szinte kivétel nélkül kedvezőbb pénzügyi eredményt hoz. Az optimális kártyahasználat és a modern számlacsomagok által biztosított devizaváltási opciók együttesen jelentős megtakarítást eredményezhetnek a rendszeresen külföldről rendelők számára.
 K&H Bank Zrt.
A devizaszámlák és a hitelkártyák szerepe a tranzakciós költségek optimalizálásában
A rendszeres külföldi online vásárlások során felmerülő devizaváltási költségek minimalizálására kiváló alternatívát jelenthet egy dedikált devizaszámla fenntartása. Amennyiben a vásárlás euróban vagy dollárban történik, és rendelkezel az adott devizanemben vezetett számlával, a tranzakció közvetlenül, átváltási díj nélkül egyenlíthető ki. Ehhez azonban szükséges egy olyan többfunkciós bankkártya, amely mögé beállítható a devizafedezet, vagy egy különálló devizakártya, amelyet közvetlenül a devizaszámlához társítottál. A devizaszámla feltöltése során szintén figyelni kell a váltási árfolyamokra, de ezt megteheted egy kedvezőbb piaci időszakban, vagy használhatsz független devizaváltó szolgáltatásokat is a költségek csökkentésére. Ez a megoldás teljes mértékben kiküszöböli a kártyatársasági és a banki konverziós marzsokat a vásárlás pillanatában.
A hitelkártyák használata külföldi webáruházakban egy másik megközelítést igényel, mivel ezeknél a konstrukcióknál a devizaváltási szabályok és a kapcsolódó díjak eltérhetnek a betéti kártyákétól. Bár a hitelkártya nyújtotta fizetési haladék és a vásárlási biztosítások komoly biztonsági védelmet jelentenek az online csalásokkal szemben, az átváltási ráták gyakran magasabbak lehetnek. Egyes hitelkártyáknál a bankok fix százalékos kezelési költséget vagy extra devizaátváltási díjat számítanak fel a kártyatársasági konverzión felül. Ugyanakkor bizonyos prémium kategóriás hitelkártyák visszatérítést biztosítanak a külföldi költések után, ami részben vagy egészben kompenzálhatja a kedvezőtlenebb árfolyamból adódó veszteségeket. A döntés előtt ezért mindig mérlegelni kell a biztonsági előnyöket és a tényleges átváltási költségeket.
Az online tranzakciók biztonsága érdekében a devizaátváltási kérdéseken túl a kártyalimitek és a virtuális kártyák használata is bírálati sarokkőnek számít. A külföldi webáruházakban történő fizetés előtt érdemes a napi internetes vásárlási limitet a pontos vételár összegére beállítani, majd a tranzakció sikeres lefutása után azonnal visszaállítani nullára vagy egy minimális szintre. A modern mobilbanki applikációk segítségével ez a folyamat másodpercek alatt elvégezhető, és hatékony védelmet nyújt az adathalászat és a jogosulatlan terhelések ellen. A virtuális vagy egyszer használatos kártyák pedig még magasabb szintű biztonságot garantálnak, mivel a kártyaadatok kiszivárgása esetén sem férhetnek hozzá a fő számládon tárolt teljes likviditási pufferhez.
A külföldi webáruházakban történő tudatos és költséghatékony vásárláshoz első lépésként mindig ellenőrizd a fizetési felületen felkínált devizanemet, és szigorúan utasítsd vissza a forintban történő elszámolást, ha a kereskedő külföldi székhelyű. Válaszd a termék eredeti devizáját, például eurót vagy dollárt, mert így elkerülöd a rendkívül drága dinamikus devizakonverziót, és a saját bankod tisztább elszámolási rendszerére hagyatkozol. Amennyiben rendszeresen és nagy összegekben vásárolsz külföldről, nyiss egy devizaszámlát a hozzá tartozó kártyával, és azt a számodra legkedvezőbb piaci árfolyamok mellett töltsd fel előre. Mindig kalkuláld bele a döntésedbe, hogy a normál banki kártyás fizetésnél a zárolás és a könyvelés napja eltérhet, ezért a számládon hagyj egy minimális árfolyam-ingadozási puffert. Végül válaszd ki a számodra legmegfelelőbb konstrukciót a pénzügyi szokásaid alapján, figyelembe véve a kártyadíjakat és az átváltási feltételeket.
A biztonsági kockázatok minimalizálása érdekében a külföldi tranzakciók előtt mindig aktiváld a kétlépcsős azonosítást, és használj egyszer használatos virtuális kártyát, ha a webáruház megbízhatósága nem teljesen garantált. Állítsd be a tranzakciós limiteket a vásárlás pontos értére a mobilalkalmazásban, így megelőzheted, hogy egy esetleges adatlopás után illetéktelenek kiürítsék a bankszámládat. Ha a vásárlás során mégis probléma adódna, például nem érkezik meg a termék, a hitelkártyás vagy betéti kártyás fizetésnél kezdeményezheted a bankodnál a chargeback, azaz a reklamációs visszaterhelési folyamatot. Vizsgáld felül a jelenlegi bankszámlád kondícióit, és ha a devizaváltási marzsok túl magasak, fontold meg a váltást egy kedvezőbb díjstruktúrájú szolgáltatóra. A tudatos kártyahasználat és a megfelelő biztonsági beállítások együttesen garantálják, hogy a külföldi online vásárlásaid során ne fizess felesleges devizaátváltási felárat, és a pénzed is teljes biztonságban maradjon.
Címkék:

Kapcsolódó cikkek
Összes cikk → Bankszámla
A dinamikus devizaváltás csapdája: így kerülhet sokkal többe a külföldi bankkártyás fizetés
2026. 07. 20. • 1 perc
 Bankszámla
CIB fizetőgyűrű ajándékba: ennyit ér valójában az új bankszámla mellé járó okoseszköz
2026. 07. 20. • 1 perc
 Bankszámla
A bankszámlád elárulja, kapsz-e hitelt: mire figyel a bank a költéseidből?
2026. 07. 17. • 1 perc