
biztosítás
137 bejegyzés ebben a témában
 2026. szept. 16.
Utasbiztosítás kalkulátor 2026: mennyibe kerül egy hét Európában vagy az USA-ban?
A külföldi utazások során felmerülő orvosi kezelések és mentési munkálatok költségei súlyos pénzügyi terhet róhatnak a családokra megfelelő védelem hiányában. Ez az elemzés részletesen bemutatja az európai és tengerentúli egészségügyi rendszerek közötti különbségeket, valamint a fedezeti limitek és kizárások szerepét a kockázatkezelésben. Ismerd meg az optimális utasbiztosítás kiválasztásának szempontjait, hogy megvédd a családi likviditási puffert.
 2026. szept. 16.
UNIQA KGFB károkozás után: hogyan változhat a következő évi biztosítási díj?
Egy okozott közúti baleset után az UNIQA kötelező biztosítás díja nemcsak a bonus-malus osztály romlása, hanem az egyedi károkozói szorzók miatt is jelentősen megemelkedhet. A költségek optimalizálása érdekében érdemes kiszámolni a kárvisszafizetés megtérülését, vagy az évforduló közeledtével feltérképezni a versenytársak ajánlatait.
 2026. szept. 16.
Életbiztosítás 2026: milyen típusok vannak, és melyik mire fizet?
Az életbiztosítások kiválasztása során a kockázati védelem és a megtakarítási célok éles szétválasztása a sikeres pénzügyi tervezés alapja. A különböző konstrukciók költségszerkezete, a visszavásárlási táblázatok és a jogi mentesülések alapvetően befolyásolják a hosszú távú megtérülést. Elemzésünk bemutatja a legfontosabb döntési szempontokat a biztonságos döntéshozatalhoz.
 2026. szept. 16.
Csőtörés a lakásban: mit téríthet az UNIQA lakásbiztosítás?
A csőtörésből származó vezetékes vízkár és az elfolyt víz komoly pénzügyi terhet róhat a háztartásokra, ha nem megfelelő a biztosítási fedezet. Elemzésünkben bemutatjuk az UNIQA HomeGuard lakásbiztosítás kártérítési határait, a kizárásokat és az építési módból adódó önrészeket. Ismerd meg a kárrendezés gyakorlati menetrendjét és a hitelfedezeti érték védelmének fontosságát.
 2026. szept. 15.
UNIQA lakásbiztosítás és elektronikai károk: mikor lehet térítés egy meghibásodott készülékre?
Az elektronikai berendezések hirtelen meghibásodása komoly anyagi veszteséget okozhat, ha a biztosítási feltételek nincsenek megfelelően beállítva. Elemzésünkből kiderül, milyen határok között téríti a biztosító a közvetett villámcsapásokat, és hogyan nyújt védelmet a kiterjesztett garancia záradék a belső műszaki hibákra.
 2026. szept. 15.
Casco önrésszel vagy magasabb díjjal: mikor kerülhet többe az olcsóbbnak tűnő biztosítás?
A casco szerződés kiválasztásakor az alacsony díj gyakran magas önrésszel és rejtett kizárásokkal párosul, ami kár esetén komoly anyagi veszteséget okozhat. Elemzésünk bemutatja, hogyan mérlegeld a kockázatokat az önrész szerkezete és a gépjármű kora alapján a racionális döntés érdekében.
 2026. szept. 14.
Kockázati életbiztosítás gyermekes családnak: hány évnyi jövedelmet érdemes lefedni?
A családi életbiztosítási összeg meghatározása szigorú matematikai kalkulációt igényel, amely messze túlmutat a fennálló hitelek fedezésén. Az alulbiztosítottság elkerüléséhez a jövedelempótlási igényt, a háztartási helyettesítési költségeket és a szerződéses kizárásokat is pontosan mérlegelni kell.
 2026. szept. 13.
Utasbiztosítás krónikus betegséggel: melyik kizárást kell még indulás előtt tisztázni?
A krónikus betegséggel utazók számára a külföldi orvosi ellátás fedezete komoly pénzügyi buktatókat rejthet, ha az előzménybetegségek kizárásait nem tisztázzák előre. A biztosítók szigorú panaszmentes időszakokat írnak elő, amelyek megszegése esetén a kárigény elutasításra kerül. Ez az elemzés bemutatja a legfontosabb jogi és orvosi feltételeket, amelyekkel elkerülhetők a váratlan külföldi kórházi számlák.
 2026. szept. 11.
Balesetbiztosítás családnak: melyik szolgáltatás fontosabb a magas térítési összegnél?
A családi balesetbiztosítás kiválasztásakor a magas limitösszegek helyett a rokkantsági fokozatok progresszivitására és az azonnali likviditást nyújtó modulokra kell fókuszálni. A rejtett mentesülések és a szigorú sportkizárások ugyanis könnyen fedezet nélkül hagyhatják a háztartást egy váratlan sérülés esetén. Ez az elemzés bemutatja, hogyan építhetsz fel valóban működő pénzügyi védelmet a családod számára.
 2026. szept. 10.
Egészségbiztosítás vagy vésztartalék? Mikor melyik véd jobban egy nagyobb magánorvosi kiadásnál?
A magánorvosi ellátások finanszírozása komoly kihívás elé állíthatja a családi költségvetést, ha nem rendelkezel megfelelő stratégiával. Az egészségbiztosítás és a vésztartalék eltérő kockázatkezelési logikát követ, így az optimális védelemhez a két eszköz hibrid alkalmazására van szükség. Vizsgáld meg a rejtett kizárásokat és a tőke alternatívaköltségét a megalapozott döntéshez.
 2026. szept. 10.
Iskolakezdés után jönnek az éves díjak: melyik előfizetést, biztosítást és banki csomagot érdemes most átnézni?
Az őszi időszak kiváló alkalom a családi fix költségek felülvizsgálatára, mivel a felesleges digitális előfizetések és az elavult bankszámlák jelentős összegeket vonhatnak el. A biztosítási szerződések aktualizálása ráadásul megvéd a veszélyes alulbiztosítottságtól és a rejtett kizárásoktól. Egy tudatos audittal és a megfelelő pénzügyi termékek kiválasztásával tízezreket takaríthatsz meg évente.
 2026. szept. 9.
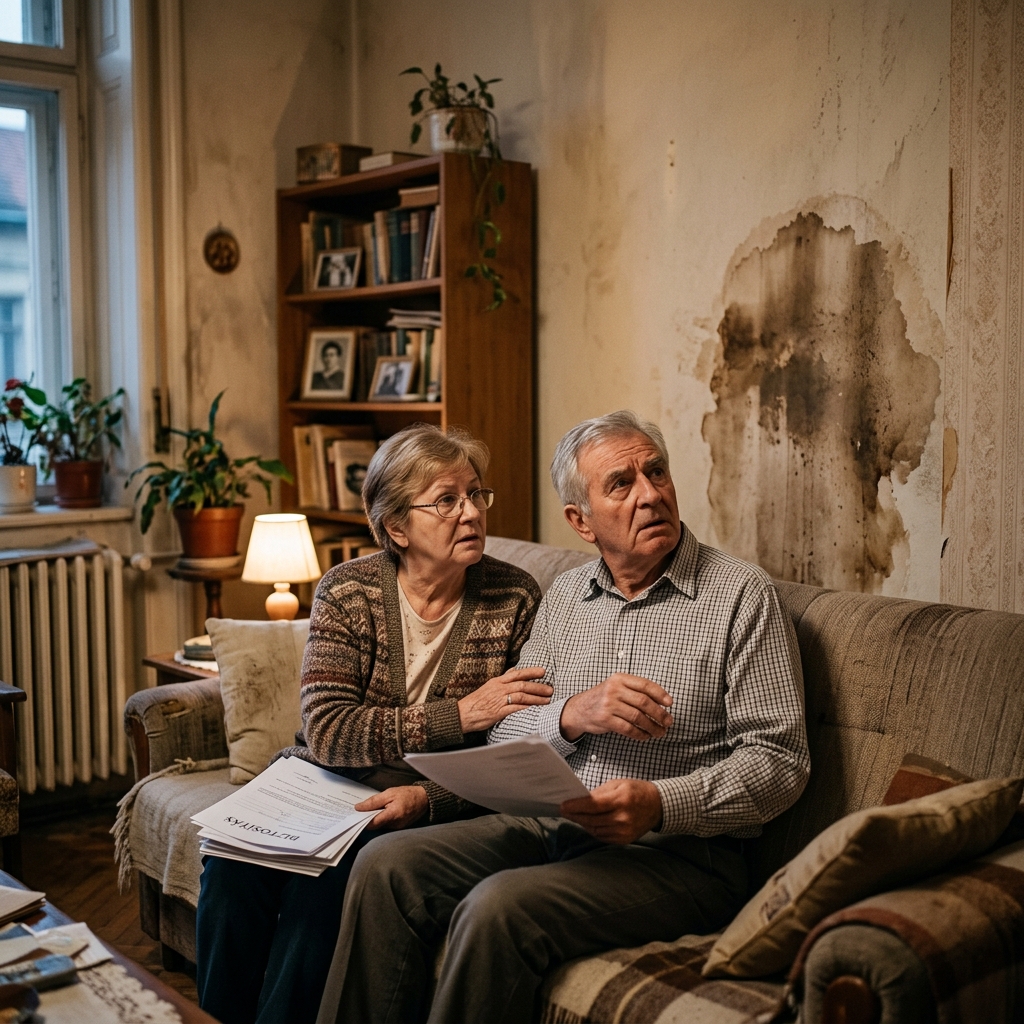
Lakásbiztosítás beázásra: melyik káresetnél derül ki, hogy nem mindegy, honnan jött a víz?
A lakásbiztosítások kárrendezése során a beázás forrása és oka határozza meg a kártérítés jogalapját. A rejtett csőtörések, a tetőszerkezeti szivárgások és a társasházi átázások eltérő fedezeti limitek alá esnek, ezért a sikeres kárkifizetéshez elengedhetetlen a pontos műszaki elhatárolás. Ez az elemzés bemutatja a leggyakoribb kizárásokat és a gyakorlati teendőket káresemény esetén.