
Ezen az oldalon a következőkről olvashatsz
A bankszámlaváltás papíron egyszerű adminisztratív lépésnek tűnik, a valóságban azonban komoly strukturális hatással van a mindennapi pénzügyeidre. Sokan követik el azt a hibát, hogy kizárólag a reklámozott alapdíj alapján döntenek, miközben a saját tranzakciós mintáikat teljesen figyelmen kívül hagyják. Ha nem méred fel pontosan a havi pénzforgalmi szokásaidat, az új számlacsomag végül több kiadást generálhat, mint a korábbi, elavult konstrukciód. Az alábbiakban bemutatjuk azt az öt kritikus területet, amelyet részletesen át kell vizsgálnod a váltás előtt.
A jövedelem érkezése és a nettó cash-flow szerkezete
A számlaválasztás első és legfontosabb lépése a számlára érkező rendszeres jóváírások jellegének és összegének pontos meghatározása. A kereskedelmi bankok a számlavezetési díjak elengedését vagy csökkentését szinte kivétel nélkül bizonyos összegű havi jövedelemérkeztetéshez kötik. Nem mindegy azonban, hogy ez a jóváírás egyetlen összegben érkezik munkabér jogcímen, vagy több kisebb tételből adódik össze a havi nettó cash-flow keretében. Egyes pénzintézetek szigorúan elvárják a munkabér-átutalási kódot, míg mások beérik bármilyen külső forrásból származó utalással. Ha a jövedelmed több forrásból származik, a bírálati sarokkő az lesz, hogy a kiszemelt bank miként kezeli a megosztott jóváírásokat.
A rendszeres havi jövedelem áramlása nemcsak a számlavezetési díjkedvezmények miatt lényeges, hanem a jövőbeli hitelképességed szempontjából is meghatározó jelentőségű. Amikor egy későbbi hiteligénylés során a bankok kiszámítják a jövedelemarányos törlesztőrészlet-mutatót, a jogszabályi JTM-korlát alkalmazásakor a számlatörténet lesz az elsődleges hivatkozási alap. Bár a jelzáloghitelek esetében a hitelfedezeti arány és a hitelbiztosítéki érték határozza meg a felvehető maximumot, a jövedelem stabilitása dönt a végső jóváhagyásról. Egy rendezett, stabil jövedelmet mutató bankszámla növeli a belső ügyfélminősítési pontszámot, ami közvetve kedvezőbb hitelfeltételeket eredményezhet. Ha a jövedelmed nem közvetlenül a fő számládra érkezik, azzal rontod a saját alkupozíciódat egy későbbi hitelbírálat során.
A prémium kategóriás számlacsomagok esetében a bankok még magasabb elvárásokat támasztanak a havi jóváírások terén, de cserébe jelentős kedvezményeket adnak. Ezek a konstrukciók gyakran díjmentes tranzakciókat és egyedi befektetési lehetőségeket biztosítanak, amennyiben a havi beáramló összeg elér egy meghatározott limitet. Ha a jövedelmed meghaladja az átlagot, érdemes megfontolnod egy ilyen magasabb szintű szolgáltatáscsomag igénybevételét. Ezzel nemcsak a mindennapi bankolás költségeit minimalizálhatod, hanem hozzáférhetsz olyan szakértői tanácsadáshoz is, amely segít a megtakarításaid hatékony kezelésében. A prémium ügyfelek számára nyújtott egyedi árazás akár bázispontokban mérhető előnyt is jelenthet az egyéb banki termékeknél.
 Raiffeisen Bank Zrt.
Készpénzfelvételi és utalási tranzakciós minták
A második kritikus terület a készpénzhasználati szokások elemzése, amely közvetlenül befolyásolja a havi banki költségeket. Bár a jogszabályi környezet biztosítja a törvényileg meghatározott kereteken belüli ingyenes készpénzfelvételt a hazai ATM-ekből, az ezen felüli tranzakciók rendkívül drágák lehetnek. Ha rendszeresen veszel fel nagyobb összegeket, vagy külföldi utazásaid során van szükséged készpénzre, a számlacsomagok díjtáblázatában szereplő százalékos és fix díjakat alaposan össze kell hasonlítanod. Egyes bankok saját hálózatukban kedvezőbb feltételeket biztosítanak, míg az idegen ATM-ek használata komoly pénzügyi veszteséget okozhat. A felesleges kiadások elkerülése érdekében pontosan össze kell írnod, hányszor és mekkora összeget veszel fel havonta készpénzben.
Az elektronikus utalások gyakorisága és volumene szintén olyan tényező, amely alapjaiban határozza meg a számla fenntartási költségeit. A csoportos beszedési megbízások, az állandó utalások és az eseti online tranzakciók díjai bankonként és csomagonként drasztikusan eltérhetnek. Papíron sok számlacsomag tűnik rendkívül kedvezőnek, de ha a havi rendszeres utalásaid száma magas, a tranzakciós illeték és a banki saját jutalékok gyorsan felemésztik a megspórolt számlavezetési díjat. Éppen ezért érdemes olyan csomagot választani, amely korlátlan vagy fix díjas átutalási lehetőségeket tartalmaz az online felületeken. A tudatos tervezéshez elengedhetetlen, hogy a korábbi számlakivonataid alapján átlagold az eseti és rendszeres havi utalásaid számát.
A tranzakciós szokások feltérképezése során nem szabad megfeledkezni a megtakarítási és befektetési célú pénzmozgásokról sem. Ha rendszeresen utalsz pénzt önkéntes pénztárakba, az adóalap-csökkentő tétel érvényesítéséhez szükséges tranzakciók költsége szintén terheli a havi költségvetésedet. A modern pénzügyi tervezés során a megtakarítási számla ajánlatok elemzésekor látni fogod, hogy a pénzmozgások optimalizálása elengedhetetlen az elért hozam megőrzéséhez. Egy rosszul megválasztott folyószámla tranzakciós költségei ugyanis könnyen semmissé tehetik a lekötött betéteken vagy egyéb eszközökön realizált nyereséget. A likviditási puffer felépítése és mozgatása során tehát mindig számolnod kell a kimenő utalások közvetlen díjaival.
Kártyahasználat és a kiegészítő szolgáltatások rejtett költségei
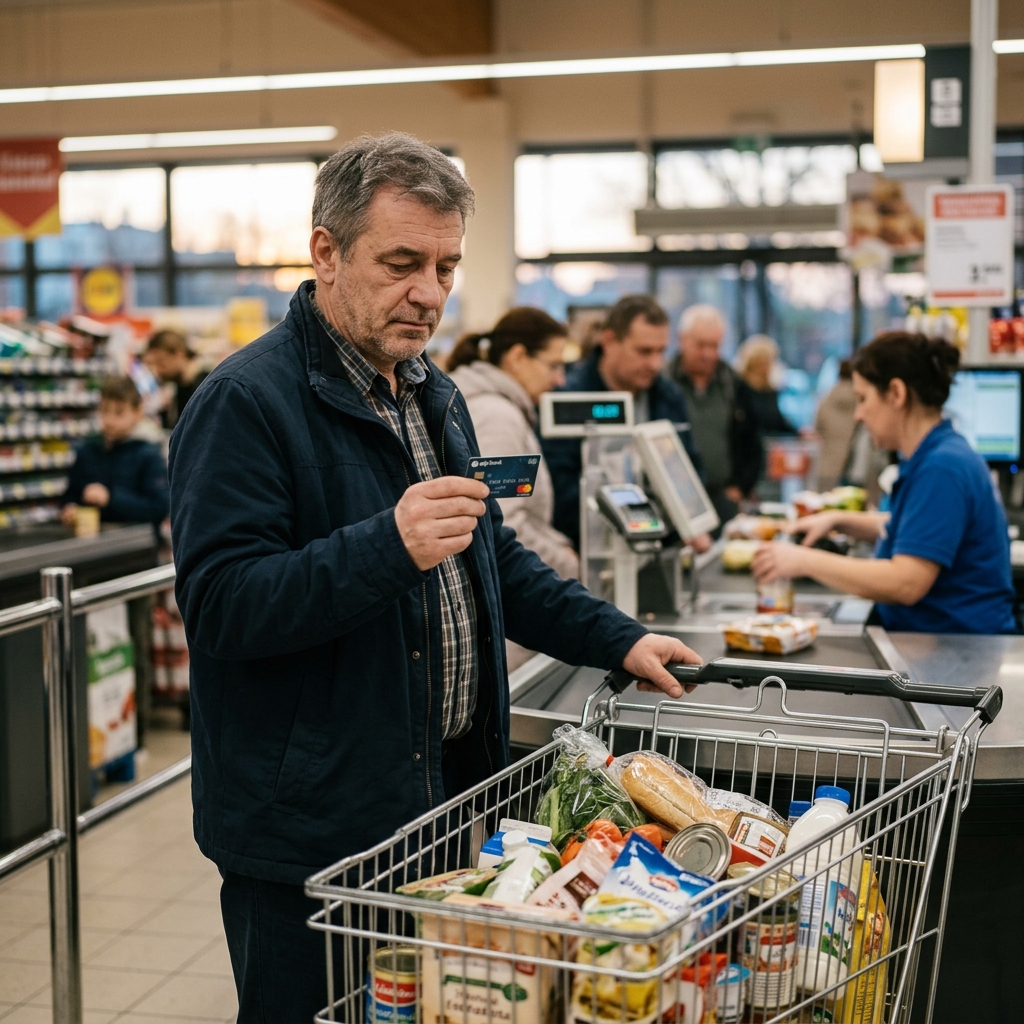
A bankkártyák éves díja és a kártyás vásárlások száma a harmadik olyan pillér, amelyet nem lehet figyelmen kívül hagyni a kalkuláció során. Sok bank ingyenesnek hirdeti a számlavezetést, de a kibocsátott bankkártya éves díját már az első esztendő után drasztikusan megemeli. Vizsgáld meg, hogy a kártyás vásárlásokért számít-e fel a bank külön díjat, vagy biztosítja a jogszabályilag elvárt díjmentes fizetést belföldön és külföldön egyaránt. Egyes számlacsomagoknál a kedvezményes feltételek fenntartásához minimális számú vagy értékű kártyás tranzakciót kell végrehajtanod havonta. Ha ezeket a feltételeket nem teljesíted, a bank egyoldalúan módosíthatja a számlavezetés díját, ami komoly pluszköltséget jelent.
A digitális bankolás korában a kiegészítő szolgáltatások, mint az SMS-értesítések vagy a mobilalkalmazásos push üzenetek díjai jelentik a legnagyobb rejtett költségcsapdát. Az SMS-alapú tájékoztatás darabdíja és havi átalánydíja meglepően magasra rúghat, ha minden tranzakcióról külön üzenetet kérsz a telefonodra. Ezzel szemben a mobilalkalmazáson keresztüli push értesítések a legtöbb esetben teljesen ingyenesek, így ezek használatával jelentős összeget takaríthatsz meg. A számlaváltás előtt ellenőrizd, hogy az új bank rendelkezik-e stabil, jól működő mobilalkalmazással, amely kiváltja a drága SMS-szolgáltatásokat. Ha ragaszkodsz a hagyományos értesítésekhez, a kalkuláció során mindenképpen add hozzá ezt a tételt a várható havi fix kiadásokhoz.
Végül érdemes figyelmet fordítani az olyan összetettebb pénzügyi termékekre is, mint a folyószámlahitelek vagy a kártyához kapcsolódó biztosítások. A folyószámlahitel egy rendkívül rugalmas likviditási eszköz, amelynek futamidő nélküli jellege vonzó lehet, de a THM mutatója általában igen magas, és a visszafizetés elmaradása esetén komoly kamatterhet jelenthet. Ha a számládon rendszeresen negatív egyenlegbe lépsz át, az esetleges késedelem akár a negatív KHR státusz kockázatát is hordozza magában. A számlán képződő megtakarításokat érdemes elkülöníteni, mert egy későbbi lakáshitel esetében ezekből fedezhető az előtörlesztési díj vagy akár az önerő is. Ezen kívül a bankkártyákhoz kapcsolódó utas- vagy balesetbiztosítások díját is mérlegelned kell, mert ezek sokszor automatikusan beépülnek a költségek közé. A tudatos döntéshez a részletes bankszámla összehasonlítás nyújt segítséget, ahol feketén-fehéren láthatóvá válnak ezek a rejtett tételek.
 K&H Bank Zrt.
A sikeres számlaváltás érdekében az első lépés a meglévő bankodtól lekért, elmúlt egy évre vonatkozó számlakivonatok részletes áttekintése. Írd össze a havi átlagos jövedelembeáramlást, a készpénzfelvételek számát és összegét, valamint az elutalt összegek gyakoriságát és típusát. Ezen adatok birtokában használd a független kalkulátorokat, hogy pontos képet kapj a piacon elérhető alternatívák valós költségeiről, amelyekről a részletes bankszámla és számlacsomagok útmutatóban is olvashatsz. Ne feledkezz meg a bankkártyák éves díjának és a kiegészítő digitális szolgáltatások költségeinek beépítéséről sem a kalkulációba. Ha a jövőben hitelfelvételt tervezel, különösen ügyelj arra, hogy a választott számlavezető banknál mutatott tranzakciós múltad támogassa a hitelképességedet és a kedvező kamatperiódus elérését. A pontos adatokkal végzett elemzés megóv attól, hogy egy papíron olcsó, de a gyakorlatban drága csapdába ess.
Amikor kiválasztottad a legmegfelelőbb konstrukciót, indítsd el a hivatalos bankváltási folyamatot, amely az egyszerűsített egyablakos ügyintézésnek köszönhetően ma már rendkívül gyors és kényelmes. Az új számla megnyitásával párhuzamosan hatalmazd meg az új bankodat a régi számlád lezárására és a csoportos beszedési megbízások automatikus átvételére. Ügyelj arra, hogy a váltási időszak alatt is rendelkezz elegendő likviditási pufferrel a régi számládon az esetlegesen még beérkező vagy függőben lévő terhelések fedezésére. Tájékoztasd a munkáltatódat és minden olyan partnert az új számlaszámodról, akitől rendszeres utalásokat vársz a jövőben. A folyamat végén győződj meg arról, hogy a régi számlád valóban lezárásra került, és nem halmozódik fel rajta semmilyen rejtett tartozás vagy díj. A váltás után azonnal állítsd be a mobilalkalmazásban az ingyenes push értesítéseket az SMS-ek helyett, így azonnal realizálhatod a tervezett megtakarítást.
Címkék:

Kapcsolódó cikkek
Összes cikk → Bankszámla
A dinamikus devizaváltás csapdája: így kerülhet sokkal többe a külföldi bankkártyás fizetés
2026. 07. 20. • 1 perc
 Bankszámla
CIB fizetőgyűrű ajándékba: ennyit ér valójában az új bankszámla mellé járó okoseszköz
2026. 07. 20. • 1 perc
 Bankszámla
A bankszámlád elárulja, kapsz-e hitelt: mire figyel a bank a költéseidből?
2026. 07. 17. • 1 perc