
Ezen az oldalon a következőkről olvashatsz
A digitalizáció térnyerésével a fizikai bankfiókok látogatása sokak számára felesleges adminisztrációs teherré vált, hiszen a napi pénzügyek szinte teljes egésze elintézhető okostelefonon keresztül. Sokan elkövetik azt a hibát, hogy a tisztán digitális használati szokásaik mellé egy elavult, magas fenntartási költségű számlacsomagot választanak, vagy nem hangolják össze a tranzakcióikat a banki díjstruktúrával. Ha szinte soha nem lépsz be egy bankfiókba, a számlavezetési díjak, az utalási költségek és az elektronikus azonosítási folyamatok teljesen új megvilágításba kerülnek. A megfelelő konstrukció kiválasztása és a tudatos mobilalkalmazás-használat jelentős pénzügyi optimalizációt eredményezhet, miközben elkerülheted a rejtett költségcsapdákat.
A digitális számlanyitás és az online azonosítás strukturális feltételei
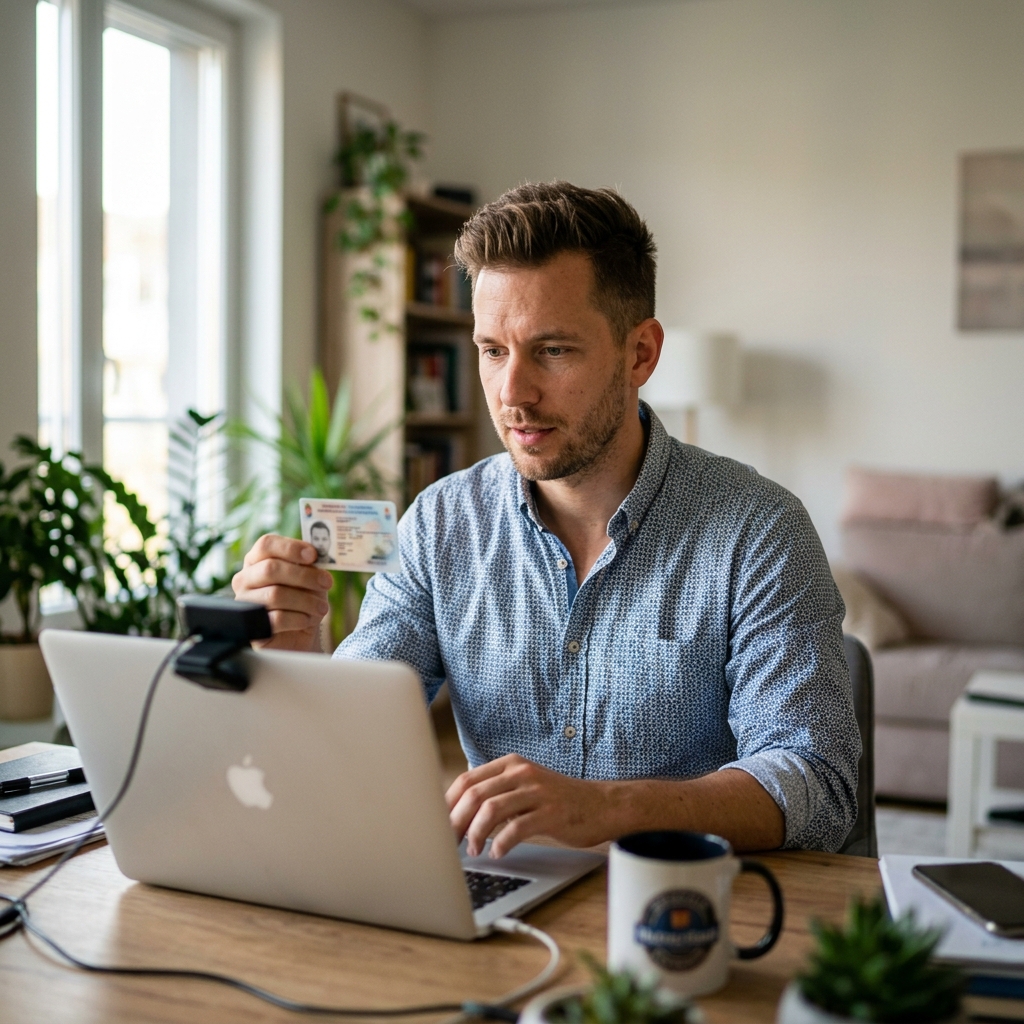
A fiókmentes bankolás kezdeti lépése a teljesen online folyamatban történő számlanyitás, amely hazánkban is szigorúan szabályozott jogi keretek között zajlik. A mobilalkalmazáson keresztüli számlanyitás elengedhetetlen előfeltétele a megfelelő elektronikus azonosítás, amelyhez érvényes fényképes okmányra és egy hálózati kapcsolattal rendelkező okostelefonra van szükség. Ez a folyamat teljes mértékben kiváltja a személyes jelenlétet, de bírálati sarokkőként funkcionál, hiszen az adatok pontatlansága vagy a sikertelen videós azonosítás azonnal megakasztja a folyamatot. Érdemes tisztában lenned azzal, hogy az online igényelt számlák esetében a bankok szigorúbb biztonsági szűrőket alkalmazhatnak a pénzmosás elleni törvényeknek való megfelelés érdekében. A sikeres aktiválást követően a számlaszerződés és minden kapcsolódó dokumentum elektronikusan érkezik meg, így a papíralapú ügyintézés teljesen kiküszöbölhetővé válik.
A kizárólag mobilon kezelt számlák esetében a banki kommunikáció és a hitelesítés is teljes mértékben áttevődik a digitális térbe. Ez azt jelenti, hogy a hagyományos üzenetalapú hitelesítési kódok helyett a bankok egyre inkább a push értesítéseket és az alkalmazáson belüli jóváhagyásokat részesítik előnyben. Ez a technológiai váltás nemcsak biztonsági szempontból kiemelkedő, hanem közvetlen költségcsökkentő tényező is, hiszen a szöveges értesítéseknek szinte minden pénzintézetnél darabáras díja van, ami havonta komoly összeget emészthet fel. Ha a mobilalkalmazást használod az aláírásokhoz és a tranzakciók jóváhagyásához, minimalizálhatod a kommunikációs költségeket. Ehhez azonban elengedhetetlen a stabil internetkapcsolat és a telefon operációs rendszerének folyamatos frissítése a biztonsági rések elkerülése érdekében.
Bár a fiókmentes működés rendkívül kényelmes, strukturális kockázatot jelenthet, ha az ügyfél nem rendelkezik megfelelő digitális biztonsági ismeretekkel. A többtényezős azonosítás, a biometrikus azonosítók használata és a napi limitbeállítások finomhangolása a mobilalkalmazásban alapvető védelmi vonalat képeznek. A digitális platformokon lehetőség van a bankkártyák azonnali, ideiglenes zárolására és a használati limitek valós idejű módosítására is. Ezek a funkciók sokkal gyorsabb reagálást tesznek lehetővé egy esetleges visszaélés gyanúja esetén, mint a telefonos ügyfélszolgálat felhívása vagy a személyes ügyintézés. A digitális biztonság fenntartása tehát nemcsak technikai elvárás, hanem a likviditási puffer megőrzésének is az alapja.
Díjstruktúrák és a rejtett költségek elkerülése a mobilbankolás során
A tisztán online használat mellett is rendkívül fontos a számlacsomagok díjainak tüzetes vizsgálata, mivel a látszólag kedvező csomagok is hordozhatnak rejtett költségeket. A bankszámlák és számlacsomagok összehasonlításakor gyorsan kiderül, hogy a havi számlavezetési díj elengedésének szinte mindig szigorú feltételei vannak [bankszamla-utmutato]. Ilyen bírálati sarokkő például a havonta érkező jövedelem összege, amelyet a bankok elvárnak a kedvezményes vagy nullás díjú fenntartáshoz. Ha a jövedelmed nem éri el a meghatározott szintet, a bank automatikusan a magasabb alapdíjat terheli rá a számládra. Emiatt a választás előtt pontosan fel kell mérned a havi rendszeres nettó cash-flow-dat, hogy biztosan teljesíteni tudd a vállalt feltételeket.
 K&H Bank Zrt.
Az utalások és a csoportos beszedési megbízások díjazása szintén jelentős eltéréseket mutathat a különböző csomagok között. Sok felhasználó abban a hitben él, hogy a mobilalkalmazáson keresztül indított minden tranzakció ingyenes, ám ez a valóságban ritkán van így, mivel a pénzügyi tranzakciós illeték és a banki saját díj összeadódik. A K&H számlacsomagok elemzése során érdemes figyelni arra, hogy az online indított eseti utalásoknak van-e fix díja vagy százalékos minimuma [kh-szamlacsomagok]. Egyes csomagok korlátlan ingyenes online utalást biztosítanak egy bizonyos összeghatárig, míg másoknál minden egyes tranzakció után felszámítanak egy minimális díjat. A tranzakciós szokásaid pontos ismerete nélkül könnyen belefuthatsz olyan csomagba, amely papíron kedvezőbbé teszi a számlavezetést, de a gyakorlatban az utalási díjak miatt megdrágítja a mindennapokat.
A fizikai készpénzhasználat visszaszorítása ellenére előfordulhatnak olyan élethelyzetek, amikor készpénzre van szükséged, és ilyenkor a fiókmentes ügyfelek komoly hátrányba kerülhetnek, ha nem terveznek előre. A törvényi előírások alapján biztosított ingyenes belföldi készpénzfelvételi keret igénybevételéhez szükséges nyilatkozatot érdemes mielőbb megtenned a bankodnál. Ezen felül azonban a saját banki hálózat használata lényegesen olcsóbb lehet, mint az idegen automaták igénybevétele. Ha olyan helyen élsz, ahol nincs a közelben saját márkás berendezés, a ATM lista áttanulmányozása segíthet a legközelebbi pontok feltérképezésében. A készpénzbefizetés szintén kritikus pont, hiszen a fiók látogatása nélkül csak az okos, befizetésre is alkalmas ATM-ek jelentik az egyetlen alternatívát a számlaegyenleged fizikai feltöltésére.
Alternatívák és a piaci verseny hatása a digitális számlaválasztásra
A hazai bankszektorban tapasztalható éles verseny miatt a K&H mellett számos más pénzintézet is kifejezetten a digitálisan aktív ügyfelekre szabott ajánlatokkal van jelen a piacon. A bankszámla összehasonlítás elvégzése során láthatóvá válik, hogy az egyes szolgáltatók eltérő stratégiával próbálják magukhoz vonzani a fiókba nem járó ügyfeleket [bankszamla]. Egyes versenytársak teljesen ingyenes számlavezetést kínálnak feltételek nélkül, míg mások a prémium szolgáltatásokhoz kapcsolódó kedvezményekkel operálnak. A döntés során nem szabad kizárólag a marketingüzenetekre támaszkodni, hanem a teljes visszafizetés és a tranzakciós költségek együttes hatását kell vizsgálni. A digitális kényelem mellett a banki háttér stabilitása és az ügyfélszolgálat online elérhetősége is fontos szempont kell, hogy legyen.
 CIB bank
A mobilalkalmazások funkcionalitása és felhasználói élménye között is jelentős strukturális különbségek adódhatnak. Míg az egyik bank applikációja csupán az alapvető egyenleglekérdezést és utalást teszi lehetővé, addig a fejlettebb rendszerekben már integrált biztosítási, megtakarítási és egyéb befektetési funkciók is elérhetők. A mobilalkalmazások sokoldalúsága és a digitális asszisztens integrációja nagymértékben megkönnyíti a navigációt és a mindennapi ügyintézést. Az ilyen szintű integráció csökkenti annak a kockázatát, hogy bonyolultabb pénzügyi műveletek miatt mégis fel kelljen keresned egy fizikai bankfiókot. A fejlett funkcionalitás ugyanakkor magasabb hardverigényt is támaszt az okostelefonoddal szemben, amit szintén érdemes figyelembe venni.
A digitális bankolás hosszú távú fenntarthatósága szempontjából meghatározó jelentőségű, hogy a választott számlacsomag rugalmasan tudjon alkalmazkodni az élethelyzeted változásaihoz. Ha például a jövőben lakáshitelre vagy egyéb hiteltermékre lesz szükséged, a meglévő számlamúlt és a digitálisan felépített ügyfélkapcsolat előnyt jelenthet a hitelbírálat során. Sok bank kedvezőbb kamatokat biztosít azon ügyfeleinek, akik a jövedelmüket hozzájuk utaltatják és aktívan használják a mobilalkalmazást. A számlaválasztás tehát nem egy egyszeri, elszigetelt döntés, hanem egy hosszabb távú pénzügyi stratégia része, amely megalapozza a jövőbeli finanszírozási lehetőségeket is. Az aktív, tudatos digitális számlahasználat bizonyíthatóan javítja a hitelképességet és egyszerűsíti a későbbi adminisztrációt.
A sikeres és költséghatékony fiókmentes bankolás érdekében kezdetben határozd meg a pontos havi tranzakciós szokásaidat, beleértve a beérkező jövedelmeket, az utalások számát és az esetleges készpénzfelvételi igényeket. Ezt követően hasonlítsd össze az elérhető online számlacsomagokat, különös tekintettel a havidíj-mentességi feltételekre és a digitális tranzakciók egyedi árazására. Ha kiválasztottad a megfelelő konstrukciót, indítsd el az online számlanyitási folyamatot a mobilalkalmazáson keresztül, ügyelve arra, hogy a fényviszonyok és az okmányok minősége megfelelő legyen az elektronikus azonosításhoz. A számla aktiválása után azonnal állítsd be a biztonsági limiteket a kártyákhoz és a napi utalásokhoz, hogy minimalizáld a digitális visszaélések kockázatát. Végezetül pedig nyilatkozz a törvényi ingyenes készpénzfelvételről, és kapcsold ki a szükségtelen szöveges értesítéseket, helyettesítve azokat az ingyenes push üzenetekkel.
Hosszabb távon érdemes rendszeresen felülvizsgálnod a számlakivonatodat a mobilalkalmazásban, hogy ellenőrizd, nem terheltek-e rá olyan díjakat, amelyek elkerülhetők lettek volna tudatosabb használattal. Amennyiben a jövedelmed vagy az utalási szokásaid jelentősen megváltoznak, ne habozz csomagot váltani vagy akár bankot cserélni, hiszen a digitális térben ez a folyamat ma már rendkívül gyorsan és egyszerűen végrehajtható. Figyelj arra is, hogy a telefonodra mindig a hivatalos áruházból telepítsd a frissítéseket, és soha ne oszd meg a belépési azonosítóidat harmadik féllel. Ha bonyolultabb pénzügyi tranzakciót tervezel, például devizaváltást vagy nagyobb összegű utalást, előtte mindig tájékozódj az alkalmazáson belüli egyedi árfolyamokról és limitkorlátokról. Ezzel a strukturált megközelítéssel teljes mértékben kihasználhatod a modern mobilbankolás előnyeit anélkül, hogy valaha is be kellene lépned egy fizikai bankfiók ajtaján.
Címkék:

Kapcsolódó cikkek
Összes cikk → Bankszámla
A dinamikus devizaváltás csapdája: így kerülhet sokkal többe a külföldi bankkártyás fizetés
2026. 07. 20. • 1 perc
 Bankszámla
CIB fizetőgyűrű ajándékba: ennyit ér valójában az új bankszámla mellé járó okoseszköz
2026. 07. 20. • 1 perc
 Bankszámla
A bankszámlád elárulja, kapsz-e hitelt: mire figyel a bank a költéseidből?
2026. 07. 17. • 1 perc