
Ezen az oldalon a következőkről olvashatsz
A lakossági hiteligényléseknél a legtöbb ügyfél csak a nettó jövedelmére és a munkaviszonyára fókuszál, miközben a bankok bírálati folyamata ennél mélyebb rétegeket vizsgál. A hitelintézetek a kockázatelemzés során részletesen elemzik a számlatörténetet, hiszen a tranzakciós minták pontosabb képet adnak a fizetési fegyelemről, mint a puszta munkáltatói igazolás. Az ellenőrzés során feltárt költési szokások közvetlenül befolyásolják a hitelképességet, és akár elutasításhoz is vezethetnek megfelelő jövedelemszint mellett is. A tudatos felkészüléshez elengedhetetlen annak megértése, hogy a banki algoritmusok milyen magatartásformákat azonosítanak kockázatként a számlamúltban.
A bankszámlakivonat mint a pénzügyi fegyelem lenyomata
A hitelbírálat során a pénzintézetek kötelezően vizsgálják a jövedelemarányos törlesztési mutatót, azaz a JTM-korlátot, amely meghatározza a rendszeres nettó jövedelem terhelhetőségét. Ez a jogszabályi korlát azonban csak az elvi felső határt jelöli ki, a tényleges kockázati profil meghatározásához a bankok a számlatörténet mélyére ásnak. A folyamat során az utolsó három vagy hat hónap teljes tranzakciós naplóját ellenőrzik, elemezve a bejövő és kimenő tételek szerkezetét. Ez a strukturális kockázatelemzés feltárja, hogy az igénylő milyen arányban költi el a jövedelmét mindennapi fogyasztásra, és mekkora szabadon felhasználható likviditási puffer marad a számláján a hónap végére. A stabil nettó cash-flow megléte olyan bírálati sarokkő, amely nélkül a magas jövedelem sem garantálja a pozitív hiteldöntést.
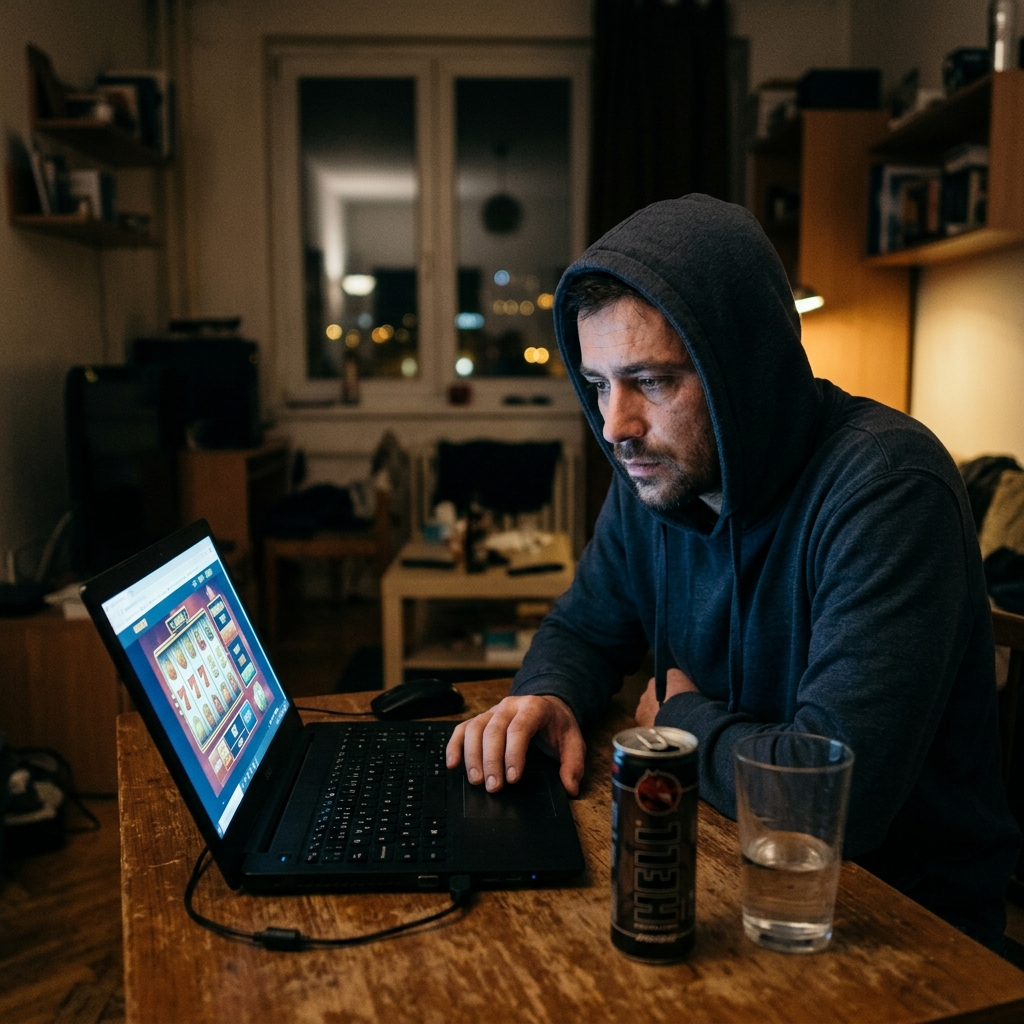
A számlatörténet vizsgálatakor a kockázatelemzők kiemelt figyelmet fordítanak azokra a tranzakciókra, amelyek pénzügyi instabilitásra vagy függőségre utalnak. A szerencsejáték-oldalakra történő rendszeres kártyás befizetések, a mikrohitelek törlesztései vagy a folyamatosan kihasznált folyószámlahitel-keret mind olyan strukturális kockázatot jelentenek, amelyek azonnali elutasítást vagy a hitelösszeg csökkentését vonhatják maguk után. Bár az ilyen tranzakciók nem feltétlenül vezetnek negatív KHR-státuszhoz, a banki pontozási rendszerekben súlyos büntetőpontokat eredményeznek. A rendszeres készpénzfelvételek magas aránya szintén negatívan befolyásolja a minősítést, mivel láthatatlanná teszi a pénz felhasználási célját, ami óvatosságra inti a hitelezőt. A pontos és transzparens költési szerkezet bemutatásához érdemes előre tájékozódni a lehetőségekről egy független hitelképesség kalkulátor segítségével.
A kockázatértékelés másik fontos eleme a megtakarítási hajlandóság kimutatása, amely közvetett bizonyítéka a jövőbeli törlesztési képességnek. Ha a számlatörténet azt mutatja, hogy az ügyfél a jövedelme teljes egészét minden hónapban elkölti, a bank feltételezi, hogy egy új hitel törlesztőrészlete már felborítaná a családi költségvetést. Az önkéntes megtakarítások, például a rendszeres értékpapír-vásárlások vagy lekötések megléte ezzel szemben azt igazolja, hogy az igénylő képes lemondani a jövedelme egy részéről. Ez a felhalmozási képesség a hitelfedezeti arány mellett a legfontosabb biztosíték a bank számára arra az esetre, ha a futamidő alatt átmeneti jövedelemkiesés következne be. A tudatos tervezés és a likvid tartalék képzése tehát nemcsak a biztonságot szolgálja, hanem a hitelkérelem elfogadásának esélyét is növeli.
A rejtett költségek és a számlavezetési szokások bírálati hatásai
A hiteligénylő meglévő kötelezettségeinek felmérésekor a bankok nemcsak a fennálló hiteleket veszik figyelembe, hanem a számlához kapcsolódó egyéb hiteltermékeket is. Egy aktív, de teljesen kihasználatlan hitelkártya vagy folyószámlahitel-keret is terheli a JTM-korlátot, mivel a bankoknak kötelező a keret meghatározott részét elméleti havi törlesztőrészletként figyelembe venniük. Ez a finanszírozási anomália azt jelenti, hogy egy nagyobb összegű, nem használt hitelkeret papíron jelentősen csökkentheti a felvehető új hitel maximális összegét. A bírálat előtt állóknak ezért célszerű megszüntetniük a felesleges hitelkereteiket, hogy felszabadítsák a jövedelmük hitelezhető részét. Az ilyen rejtett korlátok kiszűrése elengedhetetlen lépés a sikeres hitelkérelem benyújtása előtt.
A számlavezetési szokások közvetlen költségvonzata is szerepet játszik a havi nettó cash-flow alakulásában, hiszen a magas számladíjak feleslegesen terhelik a költségvetést. Sokan nincsenek tisztában azzal, hogy a készpénzfelvételi díjak, az eseti utalások és a csoportos beszedések költségei éves szinten jelentős összeget emészthetnek fel, ami csökkenti a szabad jövedelmet. A bankok a bírálat során levonják a rendszeres számlaköltségeket a szabad jövedelemből, így a drága számlacsomagok közvetve rontják a hitelképességet. A tranzakciós szokások optimalizálása és a digitális csatornák előtérbe helyezése nemcsak a havi kiadásokat mérsékli, hanem tisztább képet mutat a hitelező felé. A felesleges kiadások elkerülése érdekében érdemes olyan modern konstrukciókat választani, amelyek minimalizálják a fenntartási költségeket.
A számlaváltás és a meglévő tranzakciós szokások áthangolása kiváló lehetőséget nyújt arra, hogy a hiteligénylés előtt állók javítsák pénzügyi mutatóikat. Egy kedvező feltételeket kínáló, alacsony díjszabású lakossági számlacsomag kiválasztásával azonnal csökkenthetők a havi fix kiadások, ami pozitívan hat a hitelbírálat során kalkulált nettó jövedelemre. Az alábbi konstrukció például kiváló alternatívát jelenthet a mindennapi pénzügyek költséghatékony kezelésére, miközben segít rendezett tranzakciós múltat felépíteni a jövőbeli hitelkérelemhez.
 CIB bank
A megfelelő számlatermék kiválasztása során kiemelt figyelmet kell fordítani a kötelező jövedelemjóváírási feltételekre, amelyek teljesítése esetén a bankok jelentős kedvezményeket biztosítanak a számlavezetési díjból.
Hogyan lehet tudatosan kozmetikázni a bankszámlamúltat a hitelkérelem előtt?
A sikeres hitelbírálat érdekében a felkészülést érdemes már a tervezett hiteligénylés előtt legalább három-hat hónappal megkezdeni. Ebben az időszakban szigorúan kerülni kell minden olyan tranzakciót, amely a kockázatelemző szoftverekben riasztást válthat ki, mint a szerencsejátékok vagy az indokolatlan készpénzmozgások. A rendszeres havi kiadásokat érdemes csoportos beszedési megbízásokkal rendezni, mert ez a strukturált és pontos fizetési fegyelem képét mutatja. A számlán jelentkező esetleges fedezethiány miatti sikertelen levonásokat mindenáron el kell kerülni, mert ezek azonnali elutasítási okot jelenthetnek a bírálat során. A tiszta számlatörténet felépítése időigényes folyamat, de a hitel jóváhagyásának alapvető záloga.
A bankszámlára érkező jövedelem típusa és rendszeressége a hitelbírálat egyik legfontosabb sarokköve, amelyet a bankok szigorú szabályok szerint vizsgálnak. A munkabérnek közvetlenül a munkáltatótól, egyértelműen azonosítható utalásként kell érkeznie, a készpénzes jövedelembefizetéseket a bankok többsége egyáltalán nem vagy csak korlátozásokkal fogadja el elsődleges jövedelemként. Az egyéni vállalkozók vagy a változó jövedelemmel rendelkezők esetében a bankok az átlagos havi beáramlást veszik alapul, de ilyenkor is elengedhetetlen a folyamatos számlatörténet bemutatása. A jövedelem szerkezetének és a törlesztési kapacitásnak a pontos kiszámításához nyújt segítséget a részletes JTM kalkulátor alkalmazása. A transzparens módon igazolt, stabil jövedelemáramlás nagymértékben csökkenti a hitelező kockázatát, és javítja az ügyfélminősítést.
A számlavezető bank megválasztása a hiteligénylés szempontjából azért is lényeges, mert a saját banknál vezetett számlamúlt alapján a pénzintézetek gyakran gyorsított bírálatot és egyedi kamatkedvezményeket is biztosítanak. Ha a jövedelem rendszeresen egy adott bankhoz érkezik, a hitelező pontosan ismeri az ügyfél fizetési szokásait, így nincs szükség külső számlakivonatok ellenőrzésére. A számlacsomagok közötti eligazodást és a legoptimálisabb konstrukció megtalálását segíti a bankszámla összehasonlítás lehetősége, amellyel a rejtett költségek is könnyen kiszűrhetők.
 K&H Bank Zrt.
A számlanyitás előtt mindig érdemes alaposan áttekinteni a kedvezményes feltételek fenntarthatóságát, különösen a minimálisan elvárt havi jóváírási összegeket, hogy elkerüljük a büntetődíjakkal növelt számlavezetési költségeket.
A hiteligénylés előkészítésének első lépéseként töltsd le az utolsó hat havi bankszámlakivonatodat, és elemezd át őket egy kockázatelemző szemével. Azonosítsd és azonnal szüntesd meg a problémás tételeket, mint a szerencsejáték-befizetések, a mikrohitelek vagy a szükségtelen folyószámlahitel-keretek, amelyek negatívan befolyásolják a hitelbírálat eredményét. Ha a számládon rendszeres készpénzfelvételek láthatók, térj át a kártyás fizetésre és a csoportos beszedésekre, hogy a költéseid nyomon követhetők és átláthatók legyenek a bank számára. Amennyiben a meglévő számlád fenntartási költségei magasak, kezdeményezd a számlacsomagváltást vagy a bankváltást egy kedvezőbb konstrukcióra, amely támogatja a digitális tranzakciókat. Ezzel a tudatos tisztítással nemcsak a hitelképességedet növeled, hanem a havi fix kiadásaidat is érdemi módon csökkented a bírálat megkezdése előtt.
A számlamúlt rendezése után határozd meg a felvenni kívánt hitel nagyságát és a vállalható havi törlesztőrészletet úgy, hogy a számládon a kötelezettségek levonása után is maradjon elegendő likviditási puffer. Gondoskodj arról, hogy a jövedelmed minden hónapban azonos napon, hivatalos utalásként érkezzen a kiválasztott számlára, elkerülve a készpénzes befizetések bizonytalanságát. Használd a független összehasonlító kalkulátorokat a piacon elérhető legkedvezőbb bankszámlák és hiteltermékek feltérképezésére, figyelembe véve a kamatperiódust és az esetleges előtörlesztési díjakat is. Ne kapkodj a folyamattal, hagyd, hogy a tiszta tranzakciós minták legalább három hónapon keresztül fussanak a számládon a hivatalos igénylés benyújtása előtt. A sikeres hitelfelvétel kulcsa a fegyelmezett számlamúlt bemutatása, amely azonnal jelzi a hitelezőnek, hogy felelős és alacsony kockázatú adós vagy.
Címkék:

Kapcsolódó cikkek
Összes cikk → Bankszámla
A dinamikus devizaváltás csapdája: így kerülhet sokkal többe a külföldi bankkártyás fizetés
2026. 07. 20. • 1 perc
 Bankszámla
CIB fizetőgyűrű ajándékba: ennyit ér valójában az új bankszámla mellé járó okoseszköz
2026. 07. 20. • 1 perc
 Bankszámla
A bankszámlád elárulja, kapsz-e hitelt: mire figyel a bank a költéseidből?
2026. 07. 17. • 1 perc