
Ezen az oldalon a következőkről olvashatsz
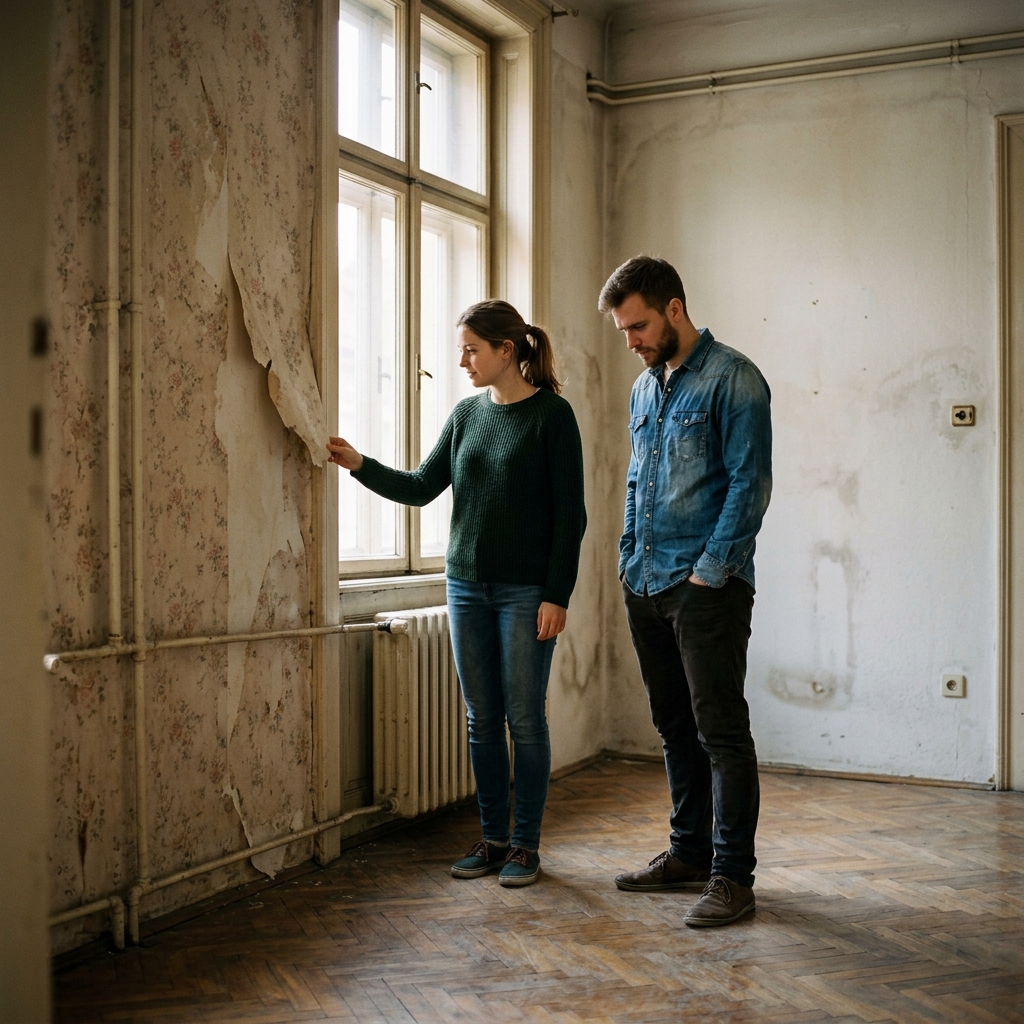
Az első saját lakás megvásárlása komoly pénzügyi elköteleződést jelent, különösen akkor, ha a kiszemelt ingatlan műszaki állapota miatt azonnali modernizálásra szorul. Az államilag támogatott Otthon Start konstrukció kiváló lehetőséget biztosít a belépésre, de a vásárlás utáni munkálatok finanszírozása komoly tervezést igényel, mivel a kedvezményes hitelösszeg közvetlenül az eladónak kerül kifizetésre. Ha nem rendelkezel elegendő likvid tőkével a vételár kiegyenlítése után, a felújítási munkálatok könnyen elakadnak, ami komoly likviditási feszültséget okozhat. Ezért elengedhetetlen, hogy a tranzakció előtt pontosan felmérd a banki bírálati szempontokat, az önerő tényleges mértékét és a kiegészítő források bevonásának lehetőségeit.
Az Otthon Start konstrukció és a felújítási költségek strukturális ütközése
Az első ingatlan megszerzését célzó állami program alapvető sajátossága, hogy a kedvezményes kamatozású hitel kizárólag a lakás megvásárlására vagy építésére használható fel, így a felújítási munkálatok közvetlen finanszírozására ez a forrás nem vehető igénybe. Amikor egy korszerűsítésre szoruló ingatlant választasz, a vételár mellett kalkulálnod kell a burkolatok cseréjével, a gépészeti rendszerek felújításával és az energetikai korszerűsítéssel is. Mivel a bank a folyósítás során a hitelösszeget közvetlenül az eladó bankszámlájára utalja, a felújításra szánt összeget teljesen különálló forrásból kell biztosítanod. Ha a teljes megtakarításodat beforgatod a vásárlásba a kötelező önrész teljesítésére, akkor a birtokbavétel után üres zsebbel állsz majd a szétbontott lakásban. Ezért a pénzügyi tervezés bírálati sarokköve, hogy a saját erődet ne csak a vételár önrészére, hanem a későbbi kivitelezési munkákra is feloszd.
 K&H Bank Zrt.
A banki kockázatkezelési szabályok szerint a megvásárolni kívánt ingatlan hitelbiztosítéki értéke határozza meg a maximálisan nyújtható hitelösszeget. Egy felújítandó lakás esetében ez az érték a jelenlegi fizikai állapotot tükrözi, ami azt jelenti, hogy a bank alacsonyabb értéket állapíthat meg, mint amennyiért az eladó az ingatlant kínálja. Ez a finanszírozási anomália közvetlenül növeli az általad biztosítandó saját erő mértékét, hiszen a vételár és a hitelösszeg közötti rést neked kell lefedned. Ha nem kalkulálsz ezzel a különbséggel, a tervezett felújítási kereted azonnal elolvad, még mielőtt az első szakember megérkezne a helyszínre. Az optimális keret kialakításához hasznos lehet egy lakáshitel önerő kalkulátor használata, amely segít tisztázni, mekkora szabad likviditással vághatsz neki a folyamatnak.
A jogszabályi környezet lehetővé teszi, hogy bizonyos feltételek teljesülése esetén az első lakásvásárlók alacsonyabb önerővel is hozzájussanak a támogatott hitelhez. Ez a kedvezmény papíron rendkívül vonzóvá teszi a konstrukciót, azonban a gyakorlatban a kereskedelmi bankok egyedi kockázatbírálati szabályzata felülírhatja ezt a lehetőséget. Ha a bank a jövedelmi helyzeted vagy az ingatlan területi elhelyezkedése miatt mégis magasabb önrészt ír elő, a felújításra szánt tőkéd jelentős része a vételárba vándorol. Emiatt a hitelkérelem benyújtása előtt elengedhetetlen a banki partnerek egyedi hitelezési gyakorlatának összehasonlítása. Az eltérő bírálati szempontok miatt érdemes alaposan megvizsgálni a piaci alternatívákat, például a K&H Bank által kínált lehetőségeket.
A hitelfedezeti korlát és a bírálati értékbecslés rejtett buktatói
A jelzáloghitelek bírálata során az értékbecslő által megállapított forgalmi érték és a hitelbiztosítéki érték közötti különbség határozza meg a tényleges mozgásteredet. Egy elhanyagolt állapotú ingatlannál az értékbecslő levonásokat alkalmazhat a hiányzó burkolatok, az elavult fűtésrendszer vagy a vizesedő falak miatt. Ez a strukturális kockázat azt eredményezi, hogy a bank által folyósított összeg elmarad a jogszabályban rögzített elméleti maximumtól. A hitelfedezeti arány szigorú korlátai miatt a hiányzó részt saját forrásból kell pótolnod, ami közvetlenül a felújítási büdzsédet csökkenti. Ezt a kockázatot úgy kezelheted a leghatékonyabban, ha már az adásvételi szerződés megkötése előtt előzetes értékbecslést kérsz a kiválasztott pénzintézettől.
 CIB bank
A jövedelemarányos törlesztőrészlet mutató, vagyis a JTM-korlát szintén döntő befolyással bír a felvehető hitel nagyságára és a későbbi felújítási lehetőségekre. A jogszabályi előírások meghatározzák, hogy az igazolt nettó havi jövedelmed mekkora hányadát fordíthatod hiteltörlesztésre. Ha a jövedelmed határterületen mozog, a bank nem fogja engedélyezni a maximális hitelösszeget, így kénytelen leszel több önerőt bevonni a vásárlásba. A pontos teherbíró képességed kiszámításához nyújt segítséget a JTM kalkulátor, amellyel elkerülheted a bírálat során jelentkező kellemetlen meglepetéseket. A JTM-korlát túllépése nemcsak a hitel elutasítását vonhatja maga után, hanem azt is megakadályozhatja, hogy a későbbiekben kiegészítő személyi kölcsönt vegyél fel a munkálatokra.
A felújítandó lakások megvásárlásakor az adásvételi szerződésben rögzített fizetési ütemezés is komoly csapdákat rejthet. A bankok a támogatott hitelt mindig utolsó vételárrészként folyósítják, miután te már maradéktalanul megfizetted a saját erődet az eladónak. Ez azt jelenti, hogy a saját tőkédet már a folyamat elején át kell utalnod, így a felújítási munkák megkezdéséig az a pénz teljesen le van kötve. Ha a hitel bírálati ideje elhúzódik a hiányos dokumentáció vagy a KHR-státusz tisztázatlansága miatt, a felújítás startja is jelentősen csúszni fog. Emiatt a likviditási puffer megléte elengedhetetlen ahhoz, hogy a késedelmes folyósítás ne borítsa fel a kivitelezőkkel kötött megállapodásokat.
Finanszírozási alternatívák és a likviditási puffer felépítése
Ha a vásárlás után azonnal el kell indítanod a munkálatokat, de az önerő felemésztette a megtakarításaidat, alternatív források után kell nézned. Az egyik legkézenfekvőbb megoldás az államilag támogatott, kifejezetten modernizálásra irányuló programok integrálása a pénzügyi tervedbe. Az első lakásvásárlók számára elérhető otthonfelújítási támogatás például utólagos finanszírozással segíthet a költségek mérséklésében. Ennek a támogatásnak a fogadásához azonban rendelkezned kell a munkálatok teljes összegével, hiszen a számlák bemutatása után történik meg a visszatérítés. Ezért a visszatérítendő összeget átmenetileg egy másik, szabad felhasználású vagy személyi hitelből kell megelőlegezned.
A kiegészítő hitelek bevonásakor rendkívül óvatosnak kell lenned, mivel a halmozott törlesztési kötelezettség jelentősen megterheli a havi költségvetésedet. A piaci alapú személyi kölcsönök gyors átfutásúak és nem igényelnek ingatlanfedezetet, de a kamatuk magasabb, mint az államilag támogatott lakáshiteleké. Ezen hitelek esetében a bázispontokban mérhető kamatkülönbség hosszú távon komoly pluszköltséget jelent a háztartásodnak. Mindig vizsgáld meg az előtörlesztési lehetőségeket is, hiszen a felújítási támogatás kézhezvétele után a drágább hitelt azonnal érdemes végtörleszteni. A jövőbeli terhek optimalizálásához az előtörlesztés kalkulátor nyújt pontos képet arról, hogyan csökkentheted a tőketartozásodat a legkisebb költséggel.
Egy másik strukturális megoldás lehet a türelmi idős konstrukció választása, amely a futamidő elején csökkenti a havi fizetési kötelezettséget. Ebben az időszakban csak a kamatot kell fizetned, a tőketörlesztés még nem kezdődik meg, így a felszabaduló cash-flow közvetlenül a felújításra fordítható. Ez a megoldás papíron kedvezőnek tűnik, de hosszú távon növeli a teljes visszafizetendő összeget, mivel a tőketartozásod lassabban csökken. A banki ajánlatok összehasonlításakor figyelj a rejtett költségekre, mint például a kötelező számlavezetési díj vagy a kamatkedvezmény-vesztési feltételek. Az Otthon Start konstrukciók részletes feltételeinek elemzésével és a bankok egyedi ajánlatainak összevetésével megtalálhatod a számodra leginkább fenntartható finanszírozási utat.
A sikeres megvalósítás első lépéseként készíts egy részletes, tételekre lebontott költségvetést a tervezett felújítási munkálatokról, és ehhez adj hozzá megfelelő biztonsági tartalékot az előre nem látható kiadásokra. Ezt követően kérj előzetes hitelértékelést a választott banktól, hogy pontosan lásd, az ingatlan jelenlegi állapota alapján mekkora hitelösszeg folyósítására számíthatsz. Ha a kalkulált hitelösszeg és a minimálisan elvárt önerő összege nem fedezi a vételárat és a felújítási munkákat is, ne köss adásvételi szerződést a hiányzó források végleges biztosítása nélkül. Mérlegeld a családi adóstárs bevonásának lehetőségét, amely javíthatja a hitelképességedet és magasabb hitelkeret elérését teszi lehetővé a JTM-korláton belül. Amennyiben kiegészítő hitelre van szükséged, a személyi kölcsön igénylését úgy időzítsd, hogy az ne veszélyeztesse az államilag támogatott lakáshitel bírálatát és folyósítását. A folyamat megkezdése előtt mindenképpen egyeztesd a kivitelezőkkel a fizetési ütemtervet, igazítva azt a banki folyósítás várható időpontjához.
A vásárlás után azonnal indítsd el a hatósági és energetikai felméréseket, hogy a támogatások igényléséhez szükséges dokumentumok késedelem nélkül rendelkezésre álljanak. Különös figyelmet fordíts a számlák formai és tartalmi követelményeire, mivel a legkisebb adminisztrációs hiba is a felújítási támogatás elutasításához vezethet. A kivitelezés során folyamatosan monitorozd a nettó cash-flow alakulását, és ha a költségek túllépik a tervezett keretet, azonnal szűkítsd a nem prioritást élvező esztétikai munkálatokat a szerkezeti feladatok javára. Az elnyert támogatási összegeket ne fogyasztásra fordítsd, hanem azonnal fizesd be a kiegészítő hitelek előtörlesztésére, minimalizálva ezzel a hosszú távú kamatveszteséget. Mindig tarts fenn egy minimális likviditási puffert a bankszámládon, amely fedezetet nyújt a megemelkedett törlesztőrészletekre vagy az átmeneti jövedelemkiesésekre. A tudatosan felépített pénzügyi szerkezet és a banki bírálati logikához igazított forrásbevonás garantálja, hogy az első lakásvásárlás és a felújítás ne váljon kezelhetetlen adósságspirállá.
Címkék:

Kapcsolódó cikkek
Összes cikk → Támogatások
Nagyobb lakásba költöznél gyerekkel? A lakáscsere pénzügyi buktatói támogatott hitel mellett
2026. 07. 27. • 1 perc
 Lakáshitel
Szabad felhasználású jelzáloghitel: mikor olcsóbb, mint a személyi kölcsön, és mikor túl nagy kockázat?
2026. 07. 24. • 1 perc
 Lakáshitel
Önerő igazolása lakáshitelnél: mit fogad el a bank, és mi miatt akadhat el az ügylet?
2026. 07. 16. • 1 perc