
Ezen az oldalon a következőkről olvashatsz
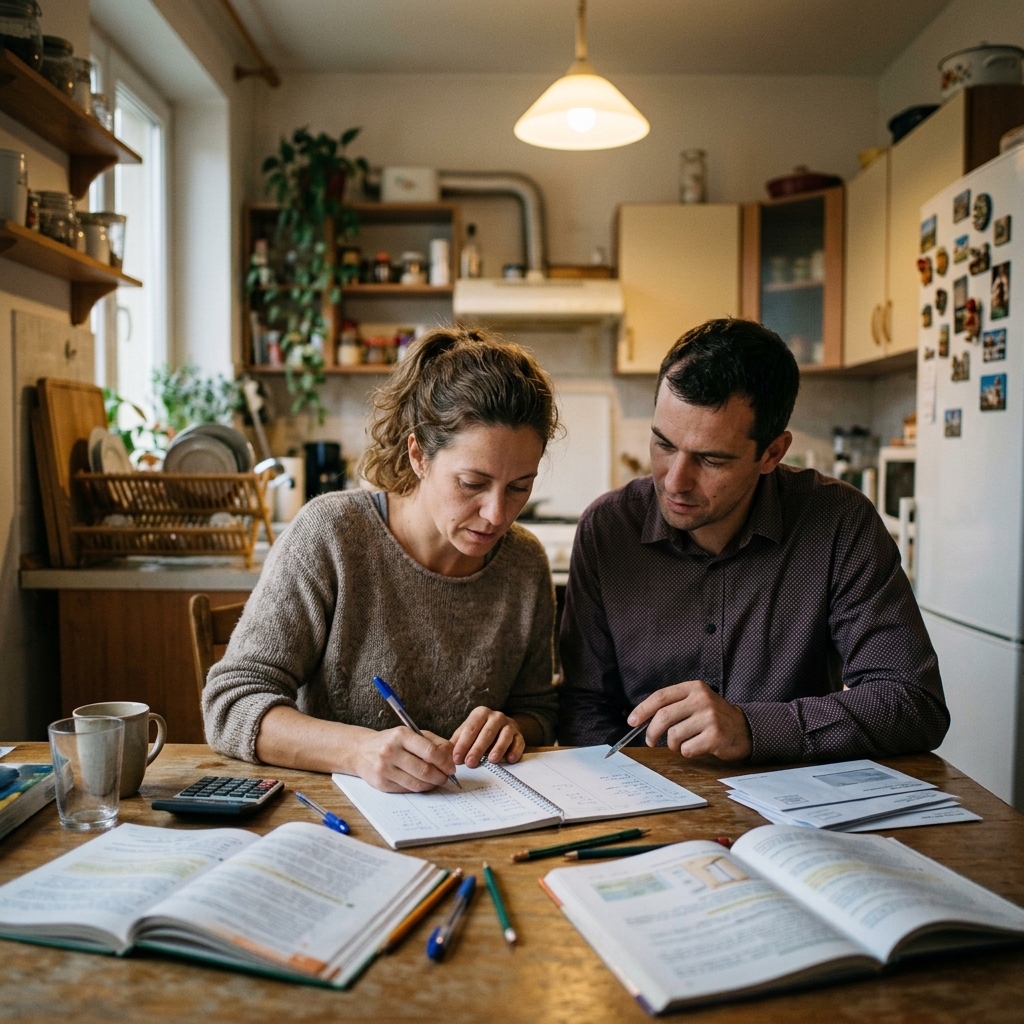
A szeptemberi időszak a háztartások többségénél komoly finanszírozási anomáliát idéz elő, hiszen az iskolakezdési kiadások, a fűtési szezonra való felkészülés és az éves biztosítási díjak egyszerre terhelik meg a családi kasszát. A kaotikus pénzforgalom elkerülése érdekében elengedhetetlen egy strukturált fixköltség-térkép felállítása, amely pontos képet ad a tényleges likviditási helyzetről. Sokan ott követik el a hibát, hogy kizárólag a havi rendszeres számlák összegét veszik alapul, miközben a rendkívüli kiadások és a rejtett költségek teljesen felboríthatják a nettó cash-flow egyensúlyát. Egy alaposan megtervezett pénzügyi terv nemcsak a váratlan sokkhatásoktól véd meg, hanem rávilágít azokra a pontokra is, ahol a kiadások optimalizálásával komoly összegeket lehet átcsoportosítani.
A fix költségek strukturális felmérése és a rejtett likviditási kockázatok
A sikeres őszi költségtervezés alapja az összes olyan tétel tételes összeírása, amely független a napi fogyasztási döntésektől. Ide tartoznak a lakbér- vagy hiteltörlesztések, a közműdíjak, a különféle előfizetések, valamint a szezonális iskolakezdési költségek is. Ha ezeket a kiadásokat nem rendszerezed előre, a hirtelen megemelkedő fizetési kötelezettségek gyorsan felemészthetik a felhalmozott likviditási puffert. A strukturális kockázatot jelentő tényezők kiszűrésével pontosan meghatározhatod azt a szabadon felhasználható jövedelemkeretet, amely a mindennapi megélhetésen túl rendelkezésre áll.
Az egyik leggyakoribb finanszírozási anomália a biztosítási szerződések nem megfelelő kezeléséből adódik, különösen a fedezeti limitek és a kizárások terén. Sokan abban a hitben élnek, hogy egy meglévő lakásbiztosítás minden káreseményre automatikus és teljes körű védelmet nyújt, miközben a szerződési feltételekben szereplő kizárások komoly szolgáltatási kockázatot hordoznak. Egy beázás vagy viharkár esetén a nem megfelelően aktualizált újjáépítési érték miatt a biztosító alulfizetheti a kárt, ami azonnali, jelentős összegű saját erőt követel meg a helyreállításhoz. A rejtett kizárások és a szolgáltatási korlátok megismerése nélkülözhetetlen ahhoz, hogy a háztartás ne szembesüljön hirtelen finanszírozási űrrel egy váratlan káresemény után.
A hitelkötelezettségek kezelése szintén kiemelt figyelmet igényel, mivel a törlesztőrészletek közvetlenül csökkentik a havonta elkölthető jövedelmet. A hitelfelvevőknek tisztában kell lenniük a jövedelemarányos törlesztőrészlet-mutató (JTM-korlát) szabályaival, amelyek meghatározzák, hogy a nettó igazolt jövedelem mekkora része fordítható hiteltörlesztésre. Ha a meglévő hitelek kamatperiódusa hamarosan lejár, a kamatforduló után megváltozó piaci környezet magasabb törlesztőket eredményezhet, amit érdemes előre kalkulálni. Egy online törlesztőrészlet kalkulátor segítségével pontosan modellezhető, hogy a kamatok változása milyen mértékben módosítja a havi fix kiadásokat, így a költségvetés nem érhet váratlan meglepetésként.
A biztosítási kizárások és a hitelfedezeti védelmi hálók anomáliái
A hitelek mellé kötött biztosítások papíron kedvezőbbé teszik a hitelkonstrukciókat, de a gyakorlatban komoly buktatókat rejthetnek. A hitelfedezeti szerződések esetében a biztosítási fedezet, a kizárás és a szolgáltatási kockázat kapcsolata határozza meg a valódi védelmet. Sokan nem számolnak azzal, hogy keresőképtelenség vagy munkanélküliség esetén a biztosító csak szigorú feltételek teljesülése mellett, gyakran hosszas várakozási idő után kezdi meg a törlesztőrészletek átvállalását. Ha a munkaviszony megszűnésének módja nem felel meg a szabályzatban rögzített feltételeknek – például közös megegyezés vagy felmondás a munkavállaló részéről –, a biztosító mentesül a fizetési kötelezettség alól.
A személyi kölcsön biztosítás díja közvetlenül beépül a havi törlesztőrészletbe vagy a THM-be, növelve a hitelfelvétel összköltségét. Emiatt kiemelt jelentőségű annak elemzése, hogy az extra díjért cserébe kapott fedezet valóban arányban áll-e a vállalt kockázatokkal. A kizárások között gyakran szerepelnek a meglévő, krónikus betegségekből eredő munkaképtelenségi állapotok, amelyekre a biztosító egyáltalán nem fizet kártérítést. A szolgáltatási kockázat minimalizálása érdekében a hitelszerződés aláírása előtt kötelező jelleggel át kell tanulmányozni a termékismertetőt és a részletes ügyféltájékoztatót.
Amennyiben a fix költségek növekedése vagy egy biztosítási elutasítás miatt átmeneti likviditási hiány keletkezik, a fogyasztási hitelek gyors megoldást jelenthetnek, de csak felelős tervezés mellett. A fedezetlen hitelek bírálati sarokköve a stabil, igazolható jövedelem és a tiszta KHR-státusz, amelyek megléte elengedhetetlen a pozitív hitelbírálathoz. Egy jól strukturált pénzügyi térkép segít eldönteni, hogy a szükséges összeget milyen futamidőre és mekkora havi teher mellett érdemes felvenni. A piacon elérhető ajánlatok összehasonlítására a személyi kölcsön kalkulátor használata a legcélszerűbb eszköz, amellyel elkerülhetők a túlárazott konstrukciók.
 K&H Bank Zrt.
Finanszírozási puffer építése és az adósságrendezés hatékonysága
A magas kamatozású, szétszórt tartozások – mint például a hitelkártyák vagy a folyószámlahitelek – jelentősen rontják a háztartások nettó cash-flow pozícióját. Ezek a rugalmasnak tűnő, de rendkívül drága hiteltermékek folyamatos kamatterhet jelentenek, amelyek gyorsan felemésztik a megtakarítási kapacitást. Egy tudatos adósságrendezési stratégia keretében ezeket a drága hiteleket le lehet cserélni egyetlen, kedvezőbb kamatozású, fix törlesztőrészletű személyi kölcsönre. Ez a lépés nemcsak átláthatóbbá teszi a havi kiadásokat, hanem bázispontokban mérhető kamatmegtakarítást is eredményezhet a futamidő alatt.
Az adósságrendezés technikai megvalósításakor kiemelt figyelmet kell fordítani a meglévő hitelek előtörlesztési díjára, amelyet a hatályos jogszabályi környezet szigorúan korlátoz. A végtörlesztési és előtörlesztési díjmennyezet mértéke törvényileg maximalizált, így az előtörlesztés költsége elenyésző a hosszú távú kamatmegtakarításhoz képest. A bankok az adósságrendező hitelek bírálata során szigorúan ellenőrzik a hitelfedezeti arányokat és az igazolt jövedelmet, így a sikeres hitelkiváltáshoz elengedhetetlen a rendezett pénzügyi háttér. Az új hitelszerződés megkötése előtt érdemes kiszámolni a teljes visszafizetendő összeget, hogy a váltás pénzügyileg valóban indokolt legyen.
A likviditási puffer kiépítése az adósságrendezés utáni időszak legfontosabb feladata, amely megvéd a jövőbeli váratlan kiadások negatív hatásaitól. A szakértők szerint többhavi fix megélhetési költségnek megfelelő összeget kell tartani könnyen hozzáférhető, alacsony kockázatú megtakarításban. Ez a biztonsági tartalék biztosítja, hogy egy hirtelen jött betegség vagy munkahely elvesztése esetén se kelljen azonnal újabb hitelekhez folyamodni. A stabil pénzügyi alapok megteremtésével a háztartás képessé válik arra, hogy rugalmasan alkalmazkodjon a változó gazdasági körülményekhez és elkerülje az adósságspirált.
 CIB bank
A szeptemberi felkészülés kiinduló gyakorlati lépéseként gyűjtsd össze az összes meglévő biztosítási kötvényedet, és ellenőrizd a bennük szereplő kizárásokat és fedezeti limiteket. Különös figyelmet fordíts a munkanélküliségre és keresőképtelenségre vonatkozó feltételekre, hogy tisztában légy azzal, pontosan milyen élethelyzetekben nyújt valódi segítséget a biztosító. Ha olyan kizárásokat találsz, amelyek komoly kockázatot jelentenek a családi költségvetésre, kezdeményezd a szerződések módosítását vagy új, kedvezőbb feltételű konstrukciók megkötését. Ezzel párhuzamosan készíts egy részletes táblázatot a havi fix kiadásaidról, különválasztva a halaszthatatlan és a rugalmasan kezelhető tételeket. A bevételek és a fix kiadások különbsége megmutatja a tényleges likviditási mozgásteredet, amelyre a jövőbeli terveidet alapozhatod.
Amennyiben a számítások során kiderül, hogy a meglévő adósságaid törlesztése túl nagy terhet ró a költségvetésre, mérlegeld a drága hitelek egyetlen kedvezőbb személyi kölcsönnel történő kiváltását. Használd az online összehasonlító kalkulátorokat a piacon elérhető legjobb kamatok és THM-ek feltérképezésére, ügyelve arra, hogy a választott konstrukció havi törlesztője kényelmesen beleférjen a JTM-korlátba. A hitelkiváltás során felszabaduló összeget ne éld fel azonnal, hanem irányítsd át egy elkülönített likviditási puffer építésére. Határozz meg egy fix havi összeget, amelyet a fizetésed beérkezése után azonnal megtakarítási számlára utalsz, így folyamatosan építheted a biztonsági tartalékodat. A tudatosan felépített fixköltség-térkép és a rendszeres megtakarítás kombinációja garantálja a hosszú távú pénzügyi stabilitást és a váratlan helyzetek magabiztos kezelését.
Címkék:

Kapcsolódó cikkek
Összes cikk → Személyi kölcsön
Alacsony törlesztő, magas teljes visszafizetés: így nézd át a személyi kölcsön valódi árát
2026. 07. 22. • 1 perc
 Személyi kölcsön
Váratlan családi kiadás hitelből: mikor segít a személyi kölcsön, és mikor mélyíti a bajt?
2026. 07. 21. • 1 perc
 Személyi kölcsön
CIB személyi kölcsön hitelkiváltásra: mikor csökkentheti a havi terhet, és mikor csak átrendezi az adósságot?
2026. 07. 13. • 1 perc