
Ezen az oldalon a következőkről olvashatsz
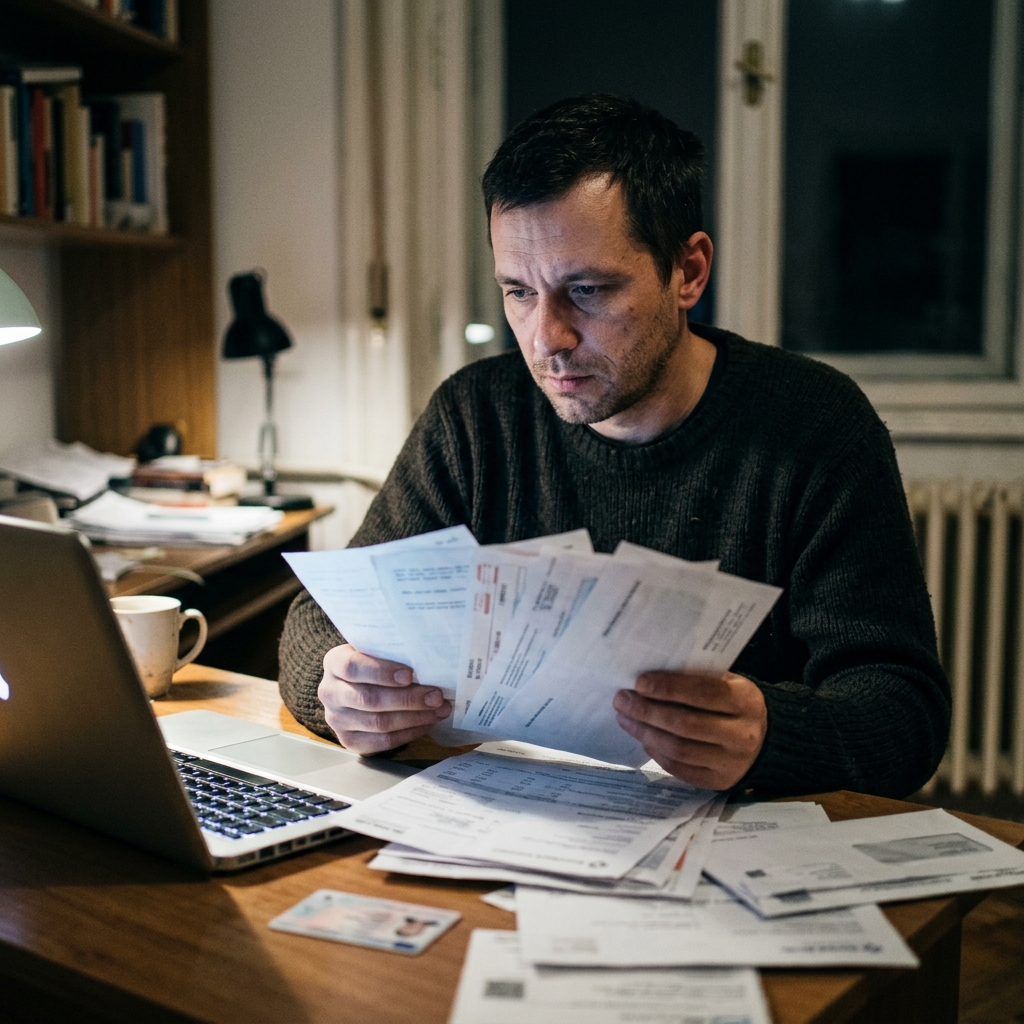
A házasság felbontása érzelmi és komoly pénzügyi törést jelent, hiszen a korábbi kétkeresős háztartási modell hirtelen egyetlen jövedelemre szűkül. Ebben az átmeneti időszakban az új lakóhely kialakítása és az önálló egzisztencia megteremtése azonnali, jelentős tőkebevonást igényelhet. Egy fedezetlen gyorskölcsön áthidaló megoldást nyújthat az induló költségekre, de a felelős döntéshez elengedhetetlen az új alapokra helyezett, egyéni cash-flow precíz tervezése. A hitelfelvétel előtti tervezés nem csupán matematikai feladat, hanem a hosszú távú fizetőképesség megőrzésének strukturális bírálati sarokköve.
A jövedelmi terhelés átalakulása és a JTM-korlát új valósága
A korábbi közös gazdálkodás megszűnésével a hitelképesség alapvető paraméterei radikálisan megváltoznak, hiszen a banki bírálat során már kizárólag a saját, igazolt nettó jövedelmed képezi a kalkuláció alapját. A jogszabályi adósságfék-szabályozás, azaz a Jövedelemarányos Törlesztési Mutató (JTM) szigorúan meghatározza a havi törlesztésre fordítható összeget. Míg két kereső esetén a magasabb együttes bevétel nagyobb mozgásteret biztosított, az egyéni hiteligénylésnél a JTM kalkulátor használata mutatja meg a valós korlátokat. Amennyiben az újrakezdéshez ingatlanfedezet bevonása is szükségessé válik, a hitelbiztosítéki érték meghatározása válik a bírálat alapjává, amely szigorúan korlátozza a felvehető összeget. A törlesztési kapacitás túlbecsülése fizetésképtelenséghez vezethet, ezért az új költségvetést a legóvatosabb becslésekre kell alapozni.
A válást követő új költségvetés tervezésekor a leggyakoribb finanszírozási anomália a nem garantált vagy nem igazolható bevételek beépítése a kalkulációba. A gyerektartás, a rokonoktól kapott eseti támogatások vagy a számlával nem igazolható egyéb bevételek a banki hitelbírálat során nem számolhatók el elsődleges jövedelemként. A pénzintézetek kizárólag a NAV által igazolt vállalkozói jövedelmet vagy a munkáltatói igazoláson szereplő, rendszeres munkabért fogadják el a hitelképesség megállapításához. Ha az új életed elindításához szükséges összeget keresed, célszerű előzetesen egy hitelképesség kalkulátor használatával felmérni a lehetőségeidet. Az igazolhatatlan forrásokra épített törlesztési terv strukturális kockázatot jelent, amely már a bírálati szakaszban elutasítást vonhat maga után.
Rendkívül fontos tisztázni a pénzügyi múlt örökségét, mivel a KHR adatai közvetlenül befolyásolják a hitelbírálat kimenetelét. Amennyiben a házasság alatt felvett közös hitelek törlesztésével elmaradás mutatkozott, és a mulasztás mértéke meghaladta a mindenkori minimálbér összegét folyamatosan kilencven napon túl, úgy negatív státusszal kerülsz be a rendszerbe. Ez a KHR-státusz akár évekre ellehetetlenítheti az újabb hitelfelvételt, függetlenül attól, hogy a mulasztást valójában a volt házastársad halmozta-e fel. A bankok nem vizsgálják a belső családi megállapodásokat, kizárólag a szerződés szerinti egyetemleges felelősséget veszik alapul az adósok minősítésekor. Ezért a hitelkérelem előtt elengedhetetlen a saját adatok lekérdezése és a kötelezettségek tisztázása.
 K&H Bank Zrt.
Az újrakezdés rejtett költségei és a likviditási puffer
Egy új háztartás felépítésekor a kezdeti kiadások szinte mindig meghaladják az előzetes várakozásokat, ami gyorsan felemésztheti a frissen felvett hitelkeretet. Az új lakóhely biztosításakor felmerül a kaució és az első havi bérleti díj, vagy saját ingatlan vásárlása esetén a szükséges önerő, valamint az illetékek és az ügyvédi díjak megfizetése. Ha bérlet mellett döntesz, egy albérlet vagy hitel kalkulátor segíthet összevetni a hosszú távú pénzügyi hatásokat. Ezen felül a mindennapi élethez szükséges alapvető berendezési tárgyak és háztartási gépek beszerzése is azonnali tőkét igényel. Ezek a halmozódó költségek megterhelik a folyó fizetési mérleget, így a hitel összegének meghatározásakor minden egyes tételt dokumentálni kell.
A sikeres újrakezdés pénzügyi alapköve egy stabil likviditási puffer létrehozása, amely megvéd a váratlan kiadásoktól vagy az esetleges jövedelemkieséstől. Nem szabad a teljes igényelt hitelösszeget azonnal és maradéktalanul elkölteni a lakás berendezésére vagy az egyszeri kiadásokra. A szakértői ajánlások szerint legalább három, de ideális esetben hat havi megélhetési költségnek megfelelő tartalékot kell képezni, amelyhez bármikor szabadon hozzá lehet férni. Ez a likvid tartalék biztosítja, hogy egy átmeneti betegség vagy munkahelyváltás esetén se sérüljön a hitel havi törlesztése, elkerülve a késedelmi kamatokat. A hitelből képzett puffer papíron ugyan növeli a teljes visszafizetendő összeget, de a gyakorlatban létfontosságú védőhálót jelent a kiszámíthatatlan időszakokban.
A hitelkonstrukció kiválasztásakor a futamidő hossza és a havi törlesztőrészlet nagysága közötti egyensúly megtalálása a legfontosabb feladat. A rövidebb futamidő alacsonyabb teljes visszafizetést eredményez, mivel kevesebb ideig ketyeg a kamat, viszont a magasabb havi részletek túl nagy nyomást gyakorolhatnak a havi költségvetésre. Ezzel szemben a hosszabb futamidő csökkenti a havi terheket, növelve a biztonságérzetet, de a teljes hitelköltség így jelentősen megemelkedik. A optimális egyensúly megtalálásához a személyi kölcsön kalkulátor nyújt megbízható segítséget, amellyel különböző forgatókönyveket modellezhetsz a jövedelmed terhelhetőségének függvényében. Az egyedülállóként fizetett törlesztőknél mindig a biztonságra kell törekedni, még akkor is, ha a hosszabb futamidő miatt a teljes visszafizetés összege magasabb lesz.
 CIB bank
Kamatkockázat, banki bírálat és az optimális hitelkonstrukció kiválasztása
A személyi kölcsönök piacán a kamatok és a THM jelentős eltéréseket mutathatnak a különböző pénzintézetek ajánlatai között. A THM magában foglalja a hitel kamatán felül a folyósításhoz kapcsolódó kötelező díjakat és költségeket is, így ez a legalkalmasabb mutató az ajánlatok összehasonlítására. A bankok a kockázati besorolás alapján egyedi kamatsávokat alkalmaznak, ahol a magasabb igazolt jövedelem és a tiszta hitelmúlt kedvezőbb árazást tesz lehetővé. Nem szabad elfelejteni, hogy a fix kamatozású hitelek biztonságot nyújtanak a futamidő alatt, hiszen a törlesztőrészlet nem változhat a piaci kamatkörnyezet ingadozásai miatt. Az egyedüli adósként történő hitelfelvétel során a kiszámíthatóság elsődleges szempont, így a változó kamatozású konstrukciókat érdemes kerülni az újrakezdés fázisában.
A kedvező kondíciók feltétele gyakran a kötelező számlanyitás és a jövedelemutalás vállalása. A pénzintézetek kamatkedvezményt biztosítanak, ha a nettó munkabéred meghatározott része az újonnan nyitott bankszámlára érkezik, és onnan aktív kártyahasználatot vagy csoportos beszedési megbízásokat teljesítesz. Ennek a megszegése esetén a bank egyoldalúan megemelheti a kamatot akár több száz bázisponttal is, ami azonnali törlesztőrészlet-növekedést idéz elő. Fontos tudatosítani, hogy míg bizonyos megtakarítások után adókedvezmény vehető igénybe, a személyi kölcsön törlesztése nem minősül adóalap-csökkentő tételnek, így azt teljes egészében a nettó jövedelmedből kell kigazdálkodnod. A számlaváltás és a jövedelem átirányítása adminisztratív terhet jelent, de a hosszú távú kamatmegtakarítás miatt gyakran kifizetődő döntés.
A hitelszerződés aláírása előtt kiemelten kell vizsgálni a későbbi előtörlesztés és a végtörlesztés jogszabályi és banki feltételeit is. Amennyiben az új életed stabilizálódik, vagy a közös vagyonmegosztásból származó tőke később rendelkezésedre áll, lehetőséged nyílik a hitel részleges vagy teljes előtörlesztésére. A hatályos jogszabályi környezetben az előtörlesztési díjmennyezet mértéke maximalizált, a fennálló tartozás egy százalékát, illetve ha a futamidőből kevesebb mint egy év van hátra, a fél százalékát nem haladhatja meg. Bizonyos banki akciók keretében ez a díj akár teljesen ingyenes is lehet, ami rendkívül előnyös, ha előre láthatóan nagyobb összeghez jutsz a jövőben. Az előtörlesztés lehetőségének tudatos kihasználása jelentősen lerövidítheti a futamidőt és csökkentheti a teljes kamatterhet, felgyorsítva a teljes adósságmentesség elérését.
Az új költségvetés felállításának első gyakorlati lépéseként készíts egy részletes, három hónapra visszatekintő egyéni cash-flow kimutatást, amelyben szigorúan csak a saját igazolt jövedelmedet és a garantált egyéni bevételeidet szerepelteted. Ezzel párhuzamosan gyűjtsd össze az összes új, önálló fix kiadásodat, beleértve a bérleti díjat, a rezsiköltségeket, az egyéni biztosításokat és a megélhetési minimumot. A bevételek és a kiadások különbsége adja meg azt a szabadon felhasználható jövedelmi sávot, amelyből a jövőbeni törlesztőrészlet biztonságosan kigazdálkodható. Ebből a szabad keretből azonnal vonj le egy húszszázalékos biztonsági tartalékot, amelyet nem szabad hiteltörlesztésre elkötelezni a váratlan helyzetek kezelése érdekében. Csak az így kapott, nettó szabad likviditás alapján határozd meg azt a maximális havi törlesztőrészletet, amelyet hosszú távon is biztonsággal tudsz vállalni.
A számodra vállalható törlesztőrészlet ismeretében hasonlítsd össze a piacon elérhető személyi kölcsönök THM mutatóit és feltételrendszereit az online összehasonlító kalkulátorok segítségével. Különös figyelmet fordíts a kamatkedvezményeket biztosító aktív számlahasználati elvárásokra, és mérlegeld, hogy az új jövedelemutalási kötelezettséget hosszú távon is teljesíteni tudod-e. Válaszd ki a legkedvezőbb, fix kamatozású ajánlatot, amely kiszámítható törlesztést garantál a teljes futamidő alatt, minimalizálva a piaci kockázatokat. A hitelkérelem benyújtása előtt gyűjtsd össze a szükséges dokumentumokat, így a munkáltatói igazolást, a bankszámlakivonatokat és a válási papírokat, hogy a bírálati folyamat a lehető leggyorsabban lezajolhasson. Végül a folyósított összegből azonnal különítsd el a tervezett likviditási puffert egy elkülönített számlán, és csak a fennmaradó részt használd fel az új életed elindításához szükséges közvetlen kiadásokra.

Kapcsolódó cikkek
Összes cikk → Személyi kölcsön
Alacsony törlesztő, magas teljes visszafizetés: így nézd át a személyi kölcsön valódi árát
2026. 07. 22. • 1 perc
 Személyi kölcsön
Váratlan családi kiadás hitelből: mikor segít a személyi kölcsön, és mikor mélyíti a bajt?
2026. 07. 21. • 1 perc
 Személyi kölcsön
CIB személyi kölcsön hitelkiváltásra: mikor csökkentheti a havi terhet, és mikor csak átrendezi az adósságot?
2026. 07. 13. • 1 perc