
Ezen az oldalon a következőkről olvashatsz
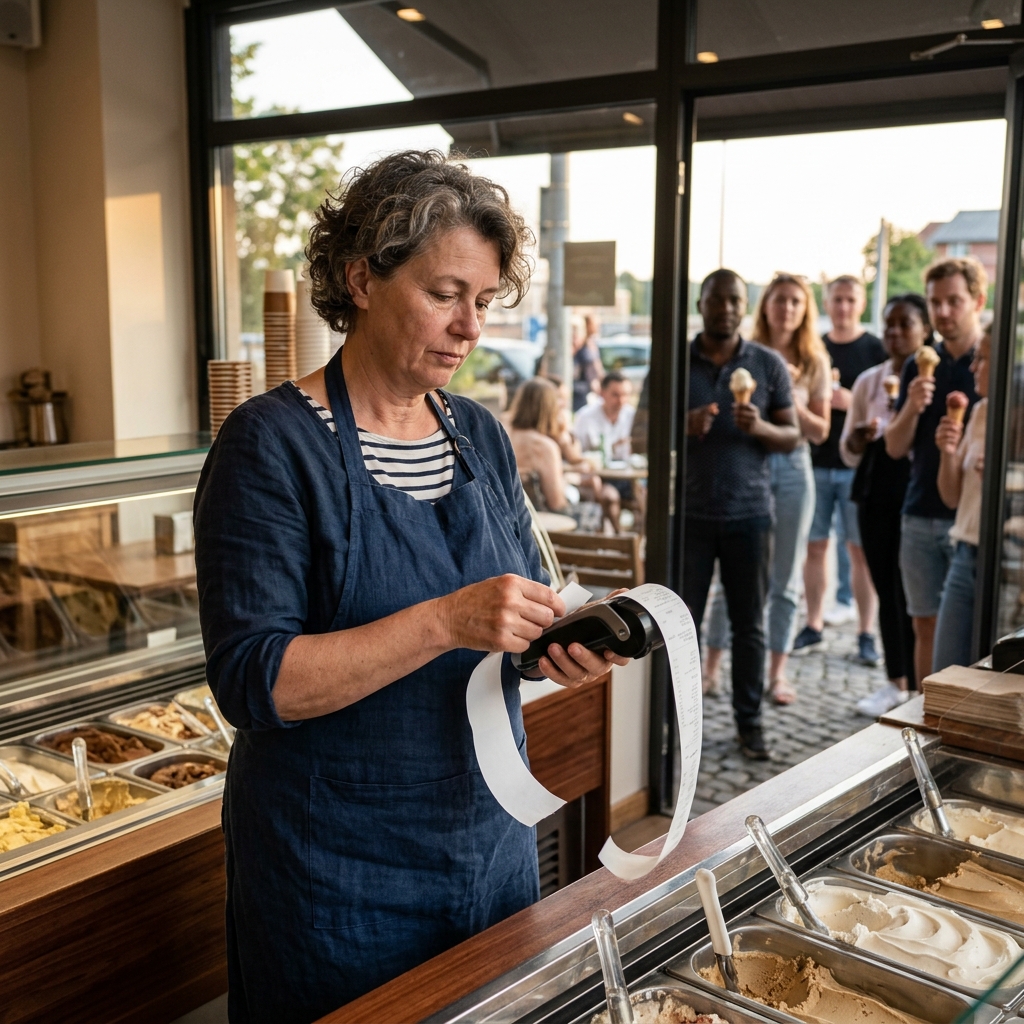
A kártyás fizetés biztosítása ma már alapvető működési feltétel szinte minden kereskedelmi és szolgáltató szektorban. Sok cégvezető azonban elköveti azt a hibát, hogy a vállalkozói bankszámla kiválasztásakor kizárólag a fix havi számlavezetési díj nagyságára fókuszál. Ez a megközelítés komoly pénzügyi csapdát rejt, mivel a POS-terminálhoz kapcsolódó tranzakciós költségek és a jóváírási jutalékok mértéke nagyságrendekkel meghaladhatja a számla alapdíját. Egy rosszul megválasztott konstrukció havonta jelentős felesleges kiadást generálhat, ami közvetlenül rontja a cég jövedelmezőségét és szűkíti a napi likviditást.
A POS-terminál üzemeltetésének rejtett költségszerkezete
A bankkártyás fizetések elfogadása mögött egy összetett elszámolási rendszer áll, amelynek költségeit a kártyaelfogadó vállalkozás fizeti meg. A kereskedői jutalék (merchant service charge) nem egyetlen tétel, hanem a bankközi jutalékból (interchange fee), a kártyatársasági díjakból és az elfogadó bank saját árréséből tevődik össze. A bankközi jutalék mértékét az uniós szabályozás maximalizálja a lakossági kártyáknál, de a vállalati és a külföldi kibocsátású kártyákra ez a korlát nem vonatkozik. Amennyiben a vállalkozásod jelentős volumenben fogad el üzleti vagy nemzetközi kártyákat, a tranzakciónkénti költségek gyorsan megemelkedhetnek, ami komoly strukturális kockázatot jelent a cash flow szempontjából.
A pénzintézetek gyakran kínálnak egyszerűsített, úgynevezett egyértékű (blended) árazást, amely papíron kedvezőbbé teszi a kalkulációt, de a valóságban gyakran magasabb rejtett marzsot tartalmaz. Ezzel szemben az "interchange plus plus" (MIF++) árazási modell átláthatóan bemutatja az egyes költségkomponenseket, így a vállalkozás pontosan látja a bank tényleges saját díját. Az átlagos kosárérték és a tranzakciók gyakorisága alapvető bírálati sarokkő, amikor a két modell között kell dönteni. Alacsony összegű, de gyakori vásárlások esetén a tranzakciónkénti fix díjak drasztikusan megdrágíthatják a kártyaelfogadást, míg a nagy értékű értékesítéseknél a százalékos jutalék mértéke a meghatározó.
A közvetlen tranzakciós jutalékokon túl a terminál fizikai bérleti díja, a telepítési költség, valamint az adatkapcsolati díj is terheli a vállalkozás költségvetését. Bizonyos számlacsomagok esetében a bank elengedi a bérleti díjat, ha a havi kártyás forgalom elér egy előre meghatározott limitet. Ha viszont a forgalom elmarad ettől a küszöbértéktől, a megemelt bérleti díjak azonnal jelentkeznek, ami kedvezőtlen finanszírozási anomália kialakulásához vezethet. Emiatt a POS-szerződés megkötése előtt elengedhetetlen a reális forgalmi elvárások számszerűsítése és összevetése a vállalható fix költségekkel.
 Binx
A jóváírási ciklus és a likviditási puffer összefüggései
A kártyás tranzakciók ellenértékének számlán történő jóváírási sebessége közvetlen hatással van a vállalkozás forgótőke-ellátottságára és napi likviditására. Nem mindegy, hogy a POS-terminálon keresztül beáramló bevétel azonnal, még aznap, vagy csak egy-két munkanappal később jelenik meg a vállalkozói bankszámla egyenlegén. A hosszabb elszámolási ciklus lényegében egy kamatmentes hitelnyújtás a bank felé, amely alatt a vállalkozás saját forrásait kénytelen lekötni a napi kiadások fedezésére. A várakozási idő miatt nagyobb likviditási puffer fenntartása válik szükségessé, ami rontja az aktív tőkehatékonyságot és korlátozza a növekedési lehetőségeket.
A modern, digitális fókuszú pénzügyi szolgáltatók és a hagyományos bankok integrált csomagjai egyre gyakrabban kínálnak napon belüli, sőt, akár azonnali jóváírást is a saját hálózatukon belüli termináloknál. Ez a technológiai megoldás lehetővé teszi, hogy a hétvégi vagy az esti órákban realizált POS-forgalom perceken belül felhasználható egyenleggé váljon a céges számlán. Az ilyen szolgáltatásokért a bankok gyakran magasabb havi díjat számítanak fel, de ez a költség gyorsan megtérül a finanszírozási rugalmasság révén. A gyorsabb tőkeáramlás csökkenti a külső forgóeszköz-hitelek iránti igényt, így közvetett módon kamatmegtakarítást eredményez a cég számára.
A devizás kártyaelfogadás szintén egy olyan terület, ahol a rejtett átváltási költségek teljesen felőrölhetik a profitmarzsot. Ha a külföldi vásárlók euróban fizetnek, de a terminál mögötti elszámolási számla csak forint alapú, a bank saját, kedvezőtlen árfolyamán végzi el a konverziót. A többdevizás POS-terminálok használata és a kapcsolódó devizaszámlák fenntartása lehetővé teszi a közvetlen devizás jóváírást, elkerülve az azonnali átváltási veszteségeket. Ez a strukturális felépítés különösen a turizmusban, a vendéglátásban vagy a határon átnyúló szolgáltatást nyújtó vállalkozásoknál bír kiemelt jelentőséggel a nettó cash-flow optimalizálása során.
 Raiffeisen Bank Zrt.
Mikor kompenzálja a tranzakciós kedvezmény a magasabb számlavezetési díjat?
A pénzügyi tervezés során el kell végezni azt a matematikai modellezést, amely megmutatja, hol van az a pont, ahol a kedvezményes tranzakciós díjak ellensúlyozzák a magasabb fix havidíjat. Egy alacsony havidíjas, de magas utalási jutalékokkal terhelt számla gyorsan drágábbá válhat, mint egy prémium kategóriás, de kedvezményes tranzakciós csomag. Ha a vállalkozás havonta több millió forintos POS-forgalmat bonyolít le, a kártyaelfogadási jutalék mértékének minimális csökkenése is jelentős összeget hagy a cég kasszájában. Emiatt a magasabb fix díjú, de kedvezményes tranzakciós rátákat biztosító számlacsomagok választása a nagyobb forgalmú cégeknél szinte mindig racionálisabb döntés.
A különböző pénzintézetek által kínált Raiffeisen vállalkozói számlacsomagok vagy más piaci alternatívák elemzése során érdemes figyelni az egyedi kedvezményrendszerekre is. A bankok előszeretettel jutalmazzák a magas POS-forgalmat azzal, hogy csökkentik az egyéb vállalati szolgáltatások, például az elektronikus utalások díját. A vállalkozói bankszámla és céges számlacsomagok részletes feltételeinek összehasonlításakor ezeket az árukapcsolásokat is figyelembe kell venni. Egy komplex csomagban a POS-forgalom után járó visszatérítések vagy díjkedvezmények akár teljesen lenullázhatják a számlavezetés és a kimenő utalások költségeit is.
A POS-terminálon realizált forgalom ráadásul a hitelképesség megítélésében is komoly szerepet játszik, amikor a vállalkozás külső forrást szeretne bevonni. A bankok a saját termináljaikon átfolyó, jól nyomon követhető árbevételt megbízhatóbb fedezetnek tekintik a hitelbírálat során, mint a külső számlákról érkező utalásokat. Ez a stabil cash-flow elősegíti a kedvezőbb kamatozású folyószámlahitelek vagy beruházási hitelek elérését, javítva a vállalkozás általános KHR-státuszának belső banki értékelését. Így a POS-forgalom megfelelő csatornázása nemcsak a napi tranzakciós költségeket csökkenti, hanem hosszú távon a finanszírozási költségeket is mérsékli a kedvezőbb hitelkamatokon keresztül.
A megfelelő vállalkozói számlacsomag és POS-konstrukció kiválasztásához első lépésként elengedhetetlen a vállalkozásod elmúlt egy évére vonatkozó tranzakciós adatainak részletes strukturális elemzése. Gyűjtsd össze a havi kártyás tranzakciók számát, az átlagos kosárértéket, valamint a belföldi és külföldi kártyák arányát a teljes forgalmon belül. Ezen adatok birtokában végezz el egy összehasonlító kalkulációt, amelyben a fix havidíjak mellett a becsült kereskedői jutalékokat és a kimenő utalások költségeit is összesíted az egyes banki ajánlatoknál. Különösen figyelj arra, hogy a kiválasztott pénzintézet milyen jóváírási határidőket alkalmaz, és hogy ezek a ciklusok hogyan befolyásolják a céged napi likviditási pufferét. Végül vizsgáld meg a terminálok bérleti díjait, valamint az esetleges forgalmi elvárások nem teljesítése esetén életbe lépő büntetőtételeket is.
A tárgyalási fázisban kérj egyedi ajánlatot a bankodtól, ha a vállalkozásod POS-forgalma meghaladja a sztenderd kategóriák alsó határait. Kérj részletes tájékoztatást az "interchange plus plus" árazási modell elérhetőségéről, amely nagyobb volumen mellett szinte mindig kedvezőbb feltételeket biztosít, mint az egyértékű csomagok. Határozd meg pontosan a devizás kártyás fizetések kezelésének módját, és szükség esetén ragaszkodj a többdevizás elszámolási számlák megnyitásához a konverziós veszteségek elkerülése érdekében. A szerződés aláírása előtt ellenőrizd a technikai háttér megbízhatóságát, a szoftveres frissítések díjait és a meghibásodás esetén biztosított cserekészülékek szállítási határidejét. Építs be a pénzügyi folyamataidba egy negyedéves felülvizsgálatot, amely során összeveted a tényleges POS-költségeket az eredeti kalkulációkkal, biztosítva az üzleti cash-flow folyamatos optimalizálását.
Címkék:

Kapcsolódó cikkek
Összes cikk → Vállalkozóknak
Széchenyi Kártya folyószámlahitel MAX+: hogyan használd likviditásra anélkül, hogy ráfüggj a keretre?
2026. 07. 12. • 1 perc
 Vállalkozóknak
Bankkártya-elfogadás cégeknek: mikor hoz több bevételt, mint amennyibe a POS kerül?
2026. 07. 10. • 1 perc
 Vállalkozóknak
CIB vállalkozói számla kezdő cégeknek: mikor kényelmes, és mikor nőhetnek meg a banki költségek?
2026. 07. 09. • 1 perc