
Befektetés
126 bejegyzés ebben a témában
 2026. szept. 19.
Mibe fektessek 1 millió forintot 2026-ban? Állampapír, betét és befektetési alap összehasonlítása
Az 1 millió forintos tőke elhelyezése komoly tervezést igényel, ahol a hozam és a likviditás egyensúlya a legfontosabb szempont. Elemzésünkben bemutatjuk a kincstári állampapírok, a banki betétek és a befektetési alapok adózási és költségszerkezeti különbségeit. Ismerd meg az adóoptimalizációs lehetőségeket, és hozz megalapozott pénzügyi döntést.
 2026. szept. 16.
Melyik állampapír éri meg 2026-ban? Kamat, futamidő és visszaváltás összehasonlítása
Az állampapírok közötti választás során a futamidő és a kamat mellett a lejárat előtti visszaváltás költségeit is mérlegelni kell. A kincstári árfolyamrés egyoldalú változtatása komoly likviditási kockázatot jelent, ami kényszerértékesítés esetén felemésztheti a hozamot. Az államkincstári számlavezetés és a tudatos lejárati lépcsőzés nyújt védelmet a rejtett veszteségekkel szemben.
 2026. szept. 16.
Hogyan kezdj megtakarítani havi 20, 50 vagy 100 ezer forinttal? Egy egyszerű 2026-os terv
A rendszeres megtakarítás elindítása nem az összeg nagyságán, hanem a megfelelő struktúra kialakításán múlik. Ebből az elemzésből megismerheted a különböző havi keretekhez illeszkedő optimális állampapír-, TBSZ- és ETF-stratégiákat. Építs fel egy adóhatékony, válságálló portfóliót a saját pénzügyi lehetőségeidhez mérten.
 2026. szept. 15.
Havi 100 ezer forint megtakarítás: mikor legyen előbb vésztartalék, és mikor kezdődhet a befektetés?
A havi százezer forintos megtakarítási kapacitás komoly lehetőséget ad a vagyonépítésre, de a helytelen prioritások komoly strukturális kockázatot hordoznak. Ismerd meg a likviditási puffer felépítésének lépcsőfokait, a tartós befektetési számla nyújtotta adóelőnyöket, és a meglévő hitelek törlesztésének alternatívaköltségét. Ezzel a strukturált döntési menetrenddel elkerülheted a korai tőkepiaci belépés leggyakoribb buktatóit.
 2026. aug. 30.
Befektetési alap TBSZ nélkül: milyen adó és költség csökkentheti a látott hozamot?
A normál értékpapírszámlán tartott befektetési alapok hozamát súlyos adóelvonások és rejtett költségek terhelik. Ismerd meg a 28 százalékos adóék részleteit, az alapok belső díjstruktúráit, és azokat a módszereket, amelyekkel megvédheted a profitodat.
 2026. aug. 25.
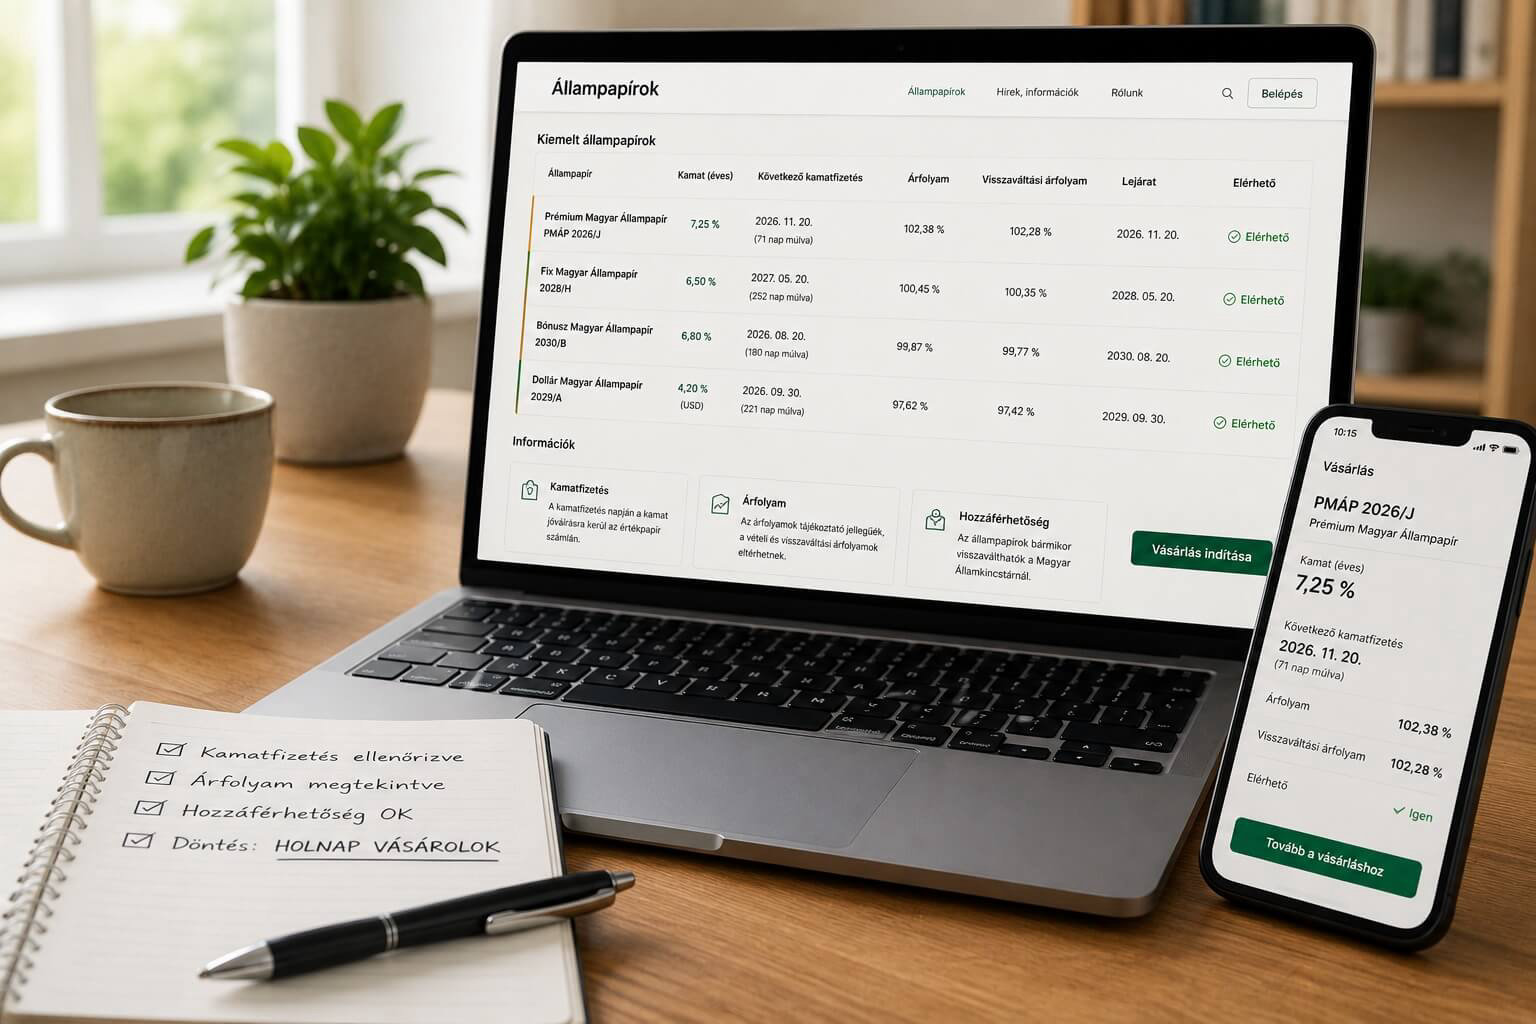
Holnap vennél állampapírt? Előtte ellenőrizd a kamatfizetést, árfolyamot és hozzáférhetőséget
Az állampapír-vásárlás előtt álló befektetőknek fel kell készülniük a kincstári elszámolási határidők és a felhalmozott kamatok pénzügyi hatásaira. A lejárat előtti visszaváltások másodpiaci költségei és a banki számlavezetési díjak jelentősen csökkenthetik a realizált nettó hozamot. Ez az útmutató segít elkerülni a strukturális csapdákat és optimalizálni a tranzakciók időzítését.
 2026. aug. 21.
Revolut befektetésnél nem csak a jutalék számít: a spread csendben csökkentheti a hozamot
A digitális platformok jutalékmentes kereskedése mögött gyakran láthatatlan költségek húzódnak meg, amelyek hosszú távon jelentősen csökkenthetik a befektetések jövedelmezőségét. A tág vételi-eladási marzsok és a devizaváltási költségek mellett a hazai adókedvezmények hiánya is komoly strukturális hátrányt jelent. Írásunk rávilágít a neobanki tőzsdei jelenlét rejtett buktatóira és a hazai alternatívák előnyeire.
 2026. aug. 21.
Portfólió újrasúlyozás: mikor kell belenyúlni, és mikor csak a piac zaját hallod?
A portfólió újrasúlyozása elengedhetetlen a tervezett kockázati szint fenntartásához, de a túlzott aktivitás felesleges költségeket generál. Ez az elemzés bemutatja, hogyan lehet kiszűrni a piaci zajt, és milyen szerepet játszanak a tőkegarantált lekötött betétek a stabilitás megőrzésében. Ismerd meg a szisztematikus kockázatkezelés és az adóoptimalizált vagyonépítés gyakorlati lépéseit.
 2026. aug. 20.
Gyermek megtakarítás biztosítás helyett: mikor jobb a rugalmasabb befektetési út?
A gyermekek számára indított megtakarítások terén a biztosítási alapú termékek magas költségei és kötöttségei gyakran gátolják a hatékony vagyonépítést. Ezzel szemben a Tartós Befektetési Számla és az állampapírok olyan rugalmas, adóhatékony alternatívát kínálnak, amelyek közvetlenül a család nettó cash-flow helyzetéhez igazíthatók. A közvetítők kiiktatásával elért alacsonyabb díjterhelés hosszú távon érdemben növeli a gyermek jövőbeli tőkéjét.
 2026. aug. 19.
Pénzpiaci alap vagy rövid állampapír: melyik illik jobban a parkoltatott pénzhez?
A rövid távon parkoltatott tőke elhelyezése komoly hozam- és adózási kérdéseket vet fel. Elemzésünk bemutatja a pénzpiaci alapok és a diszkont kincstárjegyek közötti strukturális különbségeket, rávilágítva a rejtett alapkezelési költségekre és a kincstári számlavezetés előnyeire. Segítséget nyújtunk az optimális likviditási stratégia kialakításához.
 2026. aug. 19.
OTP befektetési alap választás: hogyan olvasd össze a hozamot és a költségeket?
A bankfiókokban kínált befektetési alapok magas hozamígéretei mögött bonyolult díjstruktúra húzódik meg, amely jelentősen csökkentheti a realizált nyereséget. Elemzésünkben bemutatjuk, hogyan kell helyesen összevetni a folyó költségeket és a tranzakciós terheket a kockázatmentes alternatívák hozamaival. Segítünk átlátni az adózási szabályokat és a Tartós Befektetési Számla nyújtotta előnyöket a tudatos döntés érdekében.
 2026. aug. 18.
Robo-advisor magyar befektetőként: kényelmes portfólió vagy túl drága automatizmus?
A robo-advisor platformok kényelmes, algoritmusalapú portfóliókezelést kínálnak, de a hazai befektetőknek komoly költség- és adózási hátrányokkal kell számolniuk. A tartós befektetési számla hiánya és a devizaváltási konverziós díjak jelentősen csökkenthetik a realizált nettó hozamot. Elemzésünk bemutatja az automatizált rendszerek rejtett költségszerkezetét és a hazai alternatívák előnyeit.