
Ezen az oldalon a következőkről olvashatsz
Ha holnap állampapírt tervezel vásárolni, a tranzakció sikere nem csupán azon múlik, hogy kiválasztottad-e a papíron legmagasabb hozamot ígérő konstrukciót. A pénzügyi elszámolások és a kincstári értéknapváltás sajátos működési mechanizmusa miatt a nem megfelelően időzített megbízások komoly kamatveszteséget vagy nem várt likviditási feszültséget okozhatnak. Sokan nincsenek tisztában azzal, hogy a vételi és eladási árfolyamok közötti különbségek, valamint a felhalmozott kamat elszámolása alapjaiban írhatja felül a tervezett nyereséget. A megalapozott döntéshez ezért elengedhetetlen a háttérben meghúzódó elszámolási szabályok és a másodpiaci visszaváltási feltételek tüzetes elemzése még a megbízás rögzítése előtt.
Értéknapváltás és a felhalmozott kamat elszámolása a vásárlás során
Az állampapír-vásárlás időzítésekor az egyik leggyakoribb strukturális kockázatot az értéknapváltás határidejének figyelmen kívül hagyása jelenti. A Magyar Államkincstár állampapír-forgalmazási rendszere meghatározott napi záridőkkel dolgozik, ami azt jelenti, hogy hétfőtől csütörtökig a késő délutáni órákban, míg pénteken kora délután történik meg az értéknapváltás. Amennyiben a vételi megbízás és a hozzá kapcsolódó pénzügyi fedezet ezen határidők után érkezik meg az értékpapírszámlára, a tranzakció elszámolása automatikusan a következő munkanapra tolódik. Ez a látszólag apró csúszás azt eredményezheti, hogy a tőke napokig nem kamatozó pénzszámlán áll, ami nagyobb összegek esetén mérhető pénzügyi veszteséget okoz. A sikeres másnapi teljesüléshez ezért a banki átutalás indítását és a kincstári jóváírást szigorúan a napi zárás előtt kell végrehajtani.
A tranzakció pénzügyi tervezésekor a bruttó vételár kiszámítása jelenti a bírálati sarokkövet, amely közvetlenül befolyásolja a szükséges likviditási puffert. A kamatozó értékpapírok, mint amilyen a Magyar Államkötvény 2026, a kibocsátásuk vagy a legutóbbi kamatfizetés óta eltelt idő alapján folyamatosan úgynevezett felhalmozott kamatot termelnek. Amikor a másodpiacon megvásárolsz egy ilyen papírt, a nettó árfolyamon felül meg kell fizetned az eladónak ezt az időarányosan felhalmozott kamatot is. Ez a tétel növeli a ténylegesen fizetendő bruttó vételárat, így előfordulhat, hogy a számládon lévő szabad pénzösszeg nem lesz elegendő a tervezett névértékű állomány megvásárlására. A felhalmozott kamat összege a következő kamatfizetéskor hiánytalanul megtérül, de a vásárlás pillanatában ezt a többletköltséget finanszírozni kell.
A kamatelszámolás logikája szorosan összefügg a választott értékpapír típusával, hiszen a diszkontált és a kamatozó struktúrák eltérő módon kezelik a hozamot. Egy klasszikus Diszkont Kincstárjegy (DKJ) feltételek és útmutató 2026 esetében például nem beszélhetünk felhalmozott kamatról, mivel ezt a papírt a névérték alatt, diszkont áron bocsátják ki, és lejáratkor a teljes névértéket fizetik vissza. Ezzel szemben a fix vagy változó kamatozású kötvényeknél a felhalmozott kamat naponta növekszik, amit a forgalmazó az eladási bruttó árfolyam részeként érvényesít a vevővel szemben. Ha nem számolod ki előre ezt a tételt, a tranzakció sikertelenül zárulhat a fedezet hiánya miatt, és a megbízást a rendszer automatikusan törli. A vételár pontos kalkulációja tehát elengedhetetlen ahhoz, hogy a tranzakció sikeresen és a tervezett volumenben menjen végbe.
Másodpiaci árfolyamok és a lejárat előtti visszaváltás kockázatai
Az állampapírok esetében a likviditás, vagyis a tőkéhez való hozzáférés kérdése szorosan kapcsolódik a másodpiaci értékesítési lehetőségekhez. Bár a lakossági állampapírok többsége papíron bármikor visszaváltható a lejárat előtt, ez a folyamat nem garantálja a veszteségmentes kiszállást. A Magyar Államkincstár és a kereskedelmi bankok napi szinten jegyeznek vételi és eladási árfolyamokat, amelyek eltérhetnek az értékpapír névértékétől. A visszavásárlási árfolyamot a forgalmazók egyoldalúan határozzák meg, és az alkalmazott levonás mértéke piaci feszültségek idején akár kedvezőtlenebb irányba is elmozdulhat. Ezért a futamidő lejárta előtti értékesítés strukturális kockázatot jelent, amelyet a befektetés megkezdése előtt mérlegelni kell.
A lejárat előtti visszaváltás költségszerkezetét az árfolyamrés és a forgalmazó által alkalmazott visszaváltási jutalék határozza meg. Amikor a befektetett tőkéhez a futamidő vége előtt szeretnél hozzáférni, a kincstár a nettó árfolyam bizonyos százalékának megfelelő levonást alkalmaz, amely csökkenti a kifizetendő összeget. Bár a felhalmozott kamatot a visszaváltás során időarányosan jóváírják a számládon, az árfolyamveszteség mértéke meghaladhatja ezt a kamatbevételt, különösen a futamidő korai szakaszában. Bizonyos konstrukciók, például a Kincstári Takarékjegy (KTJ) feltételek és útmutató 2026 esetében a lejárat előtti visszaváltás egyedi szabályok szerint történik, amelyek korlátozhatják a rugalmasságot. A másodpiaci eladás tehát nem automatikus és ingyenes folyamat, hanem egy olyan tranzakció, amelynek pontos költségét a mindenkori piaci kondíciók határozzák meg.
A piaci kamatkörnyezet változása szintén jelentős hatást gyakorol a fix kamatozású állampapírok másodpiaci árfolyamára. Ha a piaci kamatszintek emelkednek, a korábban kibocsátott, alacsonyabb fix kamatot fizető kötvények értéke a másodpiacon csökken, mivel a befektetők magasabb hozamot várnak el a tőkéjükért cserébe. Ez a mechanizmus a hosszabb futamidejű államkötvények esetében hatványozottan érvényesül, ahol a kamatváltozásokra való érzékenység sokkal magasabb. Amennyiben ilyen helyzetben kényszerülsz az értékpapír eladására, az árfolyamveszteség mértéke jelentősen meghaladhatja a szokásos visszaváltási díjakat. Az állampapír-vásárlás előtt ezért pontosan fel kell mérni a saját likviditási puffer szükségletet, hogy elkerülhető legyen a kedvezőtlen piaci környezetben történő kényszerértékesítés.
Adózási szempontok és a számlavezetés rejtett költségei
Az állampapírok adózási hátterének tisztázása elengedhetetlen a tényleges nettó hozam pontos meghatározásához. A hatályos jogszabályi környezetben a lakossági állampapírokból származó kamatjövedelem mentesül a személyi jövedelemadó és a szociális hozzájárulási adó megfizetése alól, amennyiben a kibocsátásuk a törvényben meghatározott céldátum után történt. Ez az adómentesség jelentős pénzügyi előnyt biztosít a hagyományos banki betétekkel szemben, ahol a nyereséget adóterhek csökkentik. Ha azonban régebbi kibocsátású papírokat vagy egyéb másodpiaci instrumentumokat vásárolsz, az adókötelezettség továbbra is fennállhat. Az adózási szabályok pontos ismerete nélkül a kalkulált nettó cash-flow elmaradhat a várakozásoktól, ami rontja a befektetés hatékonyságát.
Az adóterhek optimalizálására és a régebbi kibocsátású értékpapírok adómentességének biztosítására a tartós befektetési számla nyújthat strukturális megoldást. Egy megfelelően kezelt számlán elhelyezett megtakarítás esetében a jogszabályban rögzített tartási időszakok letelte után a kamatadó és a szociális hozzájárulási adó fizetési kötelezettség teljesen elkerülhető. A TBSZ kalkulátor 2026 segítségével pontosan modellezhető, hogy a különböző lekötési időtávok hogyan befolyásolják a realizálható nettó hozamot. Fontos azonban figyelembe venni, hogy a tartós befektetési számla idő előtti feltörése az adókedvezmények részleges vagy teljes elvesztésével jár, ami adminisztratív és pénzügyi terheket ró a befektetőre. Az ilyen típusú számlák indítása előtt ezért alaposan fel kell mérni a tőke lekötésének tervezett időtávját.
Az adózási kérdések mellett a számlavezetési és tranzakciós költségek is közvetlenül befolyásolják a realizálható nyereséget. Míg a Magyar Államkincstárnál vezetett értékpapírszámla teljesen díjmentes, addig a kereskedelmi bankok és befektetési szolgáltatók különféle számlavezetési, állományi és tranzakciós díjakat számíthatnak fel. Ezek a költségek bázispontokban mérhető módon csökkentik az elért hozamot, különösen kisebb befektetési összeg vagy rövidebb futamidő esetén. A szolgáltató kiválasztásakor érdemes áttanulmányozni az Állampapír ajánlatok és hozam útmutató 2026 részleteit, mivel a számlavezetési díjak közvetlenül rontják a nettó hozamot. Az állampapír-vásárlás előtt elvégzett költségoptimalizálás így közvetlenül hozzájárul a befektetési portfólió hosszú távú eredményességéhez.
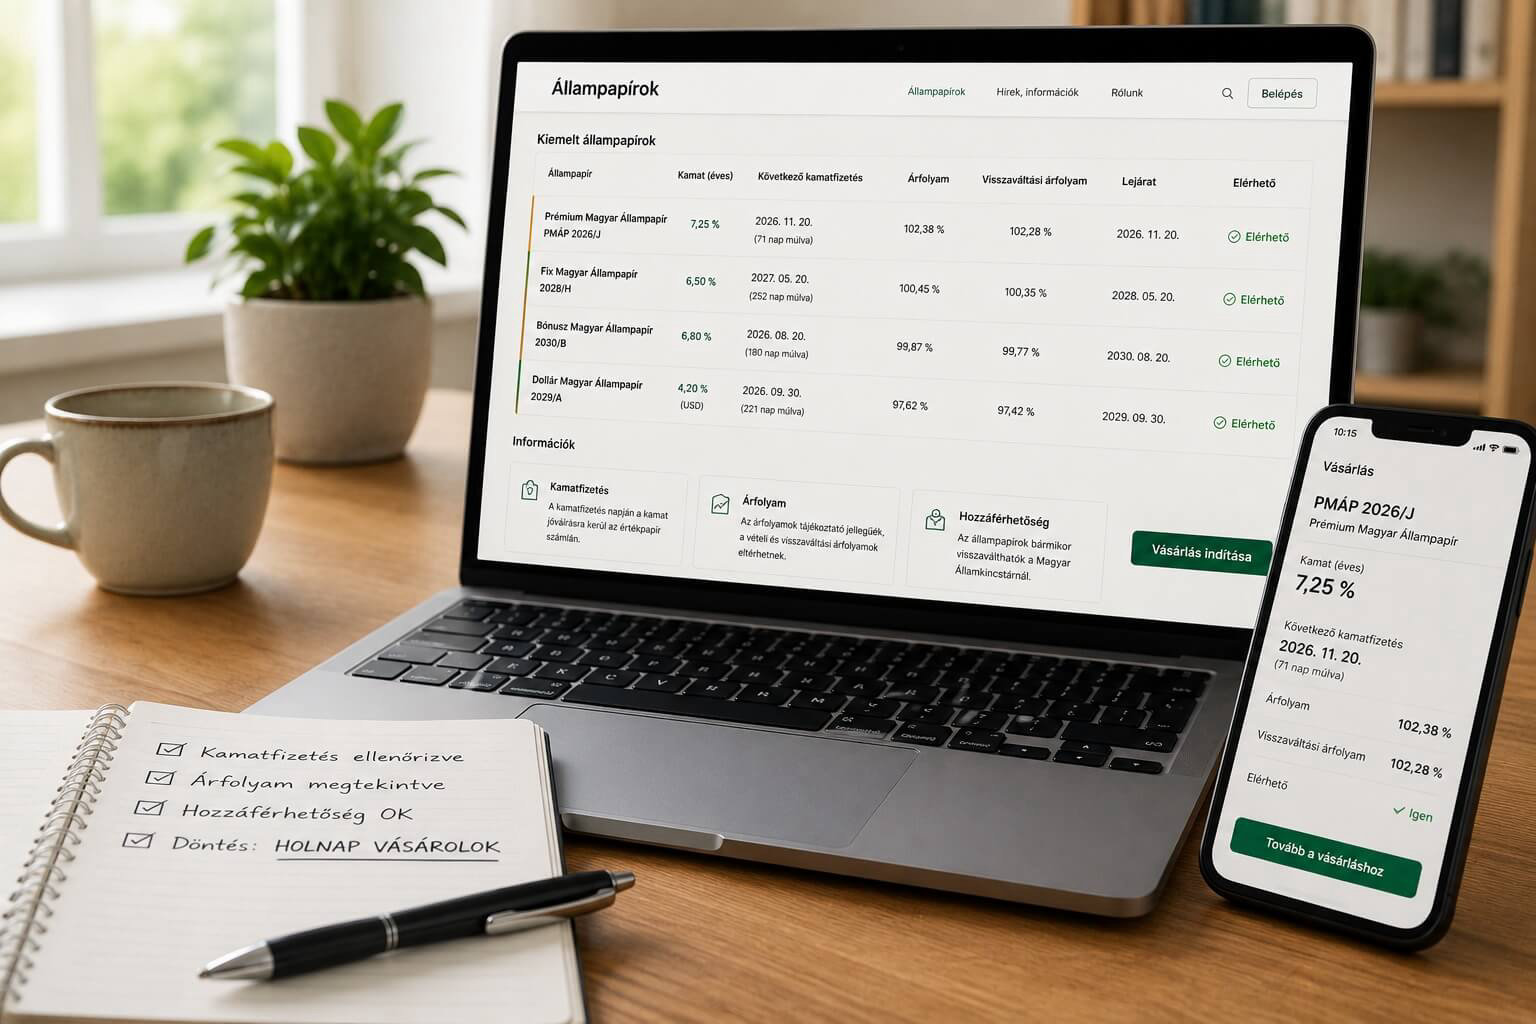
A másnapi állampapír-vásárlás előtt elsőként ellenőrizd a tranzakcióhoz szükséges pénzügyi fedezet pontos összegét, kalkulálva a nettó árfolyam és a felhalmozott kamat együttes bruttó értékével. Ha banki átutalással egyenlíted ki a vételárat, az utalást indítsd el a kincstári értéknapváltási határidő előtt, hogy elkerüld a tőke nem kamatozó parkoltatását. Határozd meg pontosan a tervezett befektetési időtávot, és vesd össze azt a kiválasztott állampapír futamidejével, minimalizálva a lejárat előtti kényszerű visszaváltás esélyét. Amennyiben fennáll a lehetősége annak, hogy a pénzre a lejárat előtt szükség lesz, kizárólag olyan konstrukciót válassz, amelynek másodpiaci visszavásárlási feltételei és eladási árfolyamai a legkisebb tőkeveszteséget vetítik előre. A tranzakció rögzítése előtt győződj meg arról is, hogy a választott sorozat teljes mértékben megfelel-e az adómentességi kritériumoknak, vagy szükséges-e tartós befektetési számla igénybevétele.
A gyakorlati végrehajtás során mindig vesd össze a kincstári közvetlen számlavezetés díjmentességét a kereskedelmi banki alternatívák kényelmével és azok kapcsolódó költségeivel. Amennyiben nagyobb összegű készpénzes kifizetést tervezel a jövőben, vedd figyelembe a kincstári készpénzfelvételi korlátokat és a bejelentési kötelezettség határidejét is. Hosszabb futamidejű, fix kamatozású kötvények esetén számolj a piaci kamatkockázattal, és alakíts ki egy likviditási puffert a váratlan kiadások kezelésére. Rendszeresen kövesd nyomon a kamatfizetési napokat, és gondoskodj a beérkező kamatok automatikus újra-befektetéséről vagy megfelelő helyre történő átutalásáról. Az állampapír-vásárlás indítása előtt minden esetben végezd el a bruttó vételár és a várható nettó hozam egyedi kalkulációját a saját számlavezetőd aktuális hirdetménye alapján.
Címkék:

Kapcsolódó cikkek
Összes cikk → Befektetés és megtakarítás
Kamatadómentes megtakarítások: hol maradhat több pénz nálad legálisan és egyszerűen?
2026. 07. 21. • 1 perc
 Befektetés és megtakarítás
Állampapír vagy bankbetét? Így oszd meg a pénzed, ha biztonságot és rugalmasságot is akarsz
2026. 07. 14. • 1 perc
 Befektetés és megtakarítás
Államkincstári számla kezdőknek: milyen költségeket és kényelmi különbségeket érdemes mérlegelni?
2026. 07. 11. • 1 perc