Banknavigator
Molnár Eszter

Molnár Eszter

Financial Literacy & Savings Strategist

Eszter elsődleges küldetése a lakossági pénzügyi tudatosság fejlesztése. Segít az olvasóknak eligazodni az állampapírok, a nyugdíj-előtakarékossági formák és a napi kiadások racionalizálása között. Cikkei a „megtakarítási személyiségtípusok” mentén kínálnak személyre szabott, pszichológiai alapú megoldásokat a fenntarthatóbb jövőért.

Molnár Eszter cikkei (150)

Infláció után újraterveznéd a megtakarítást? Így ne ragadj a tavalyi hozamgondolkodásban

Infláció után újraterveznéd a megtakarítást? Így ne ragadj a tavalyi hozamgondolkodásban

A csökkenő kamatkörnyezet és a dezinfláció teljesen átírja a megtakarítási stratégiákat, így a múltbeli hozamok hajszolása helyett a reálhozam-szemléletre kell helyezni a hangsúlyt. Az adóoptimalizált struktúrák, mint a TBSZ vagy az állami támogatások, alapvető védelmet nyújtanak a tőke megőrzésében. Ez az útmutató segít a portfólió strukturális újratervezésében és a rejtett költségek minimalizálásában.

Kamatadó és szocho befektetés előtt: mikor számít többet a nettó hozam, mint a reklámozott kamat?

Kamatadó és szocho befektetés előtt: mikor számít többet a nettó hozam, mint a reklámozott kamat?

A hirdetett bruttó kamatok gyakran megtévesztik a megtakarítókat, mivel a kamatadó és a szociális hozzájárulási adó jelentősen csökkenti a tényleges nyereséget. Cikkünk bemutatja, hogyan számolhatod ki a valós nettó hozamot, és milyen legális adóoptimalizálási eszközök állnak rendelkezésedre a vagyonod megőrzéséhez. Ismerd meg a tartós befektetési számlák és az állampapírok által nyújtott adómentes előnyöket a tudatos portfólióépítés érdekében.

3 millió forint személyi kölcsön felújításra: hogyan ne fogyjon el a keret a munka felénél?

3 millió forint személyi kölcsön felújításra: hogyan ne fogyjon el a keret a munka felénél?

Egy nagyobb szabású otthonszépítés könnyen túllépheti az előre kijelölt költségkeretet, ha nem számolsz a rejtett kiadásokkal. Elemzésünk bemutatja, hogyan strukturálhatod a 3 millió forintos személyi hitelt úgy, hogy a likviditásod végig megmaradjon. Megismerheted a banki bírálat kritériumait és az előtörlesztésben rejlő lehetőségeket is.

Vasárnap esti pénzügyi rutin: három szám, amitől nyugodtabb lehet a következő heted

Vasárnap esti pénzügyi rutin: három szám, amitől nyugodtabb lehet a következő heted

A strukturált heti pénzügyi tervezés kulcsa a felesleges részletek elhagyása és a lényegi mutatók nyomon követése. A szabad likviditás, a vésztartalék aránya és a befektetési ráta rendszeres ellenőrzése megteremti a hosszú távú stabilitást. Ez a rövid, tudatos rutin segít elkerülni a szükségtelen hitelkiadásokat és maximalizálja az adóoptimalizált hozamokat.

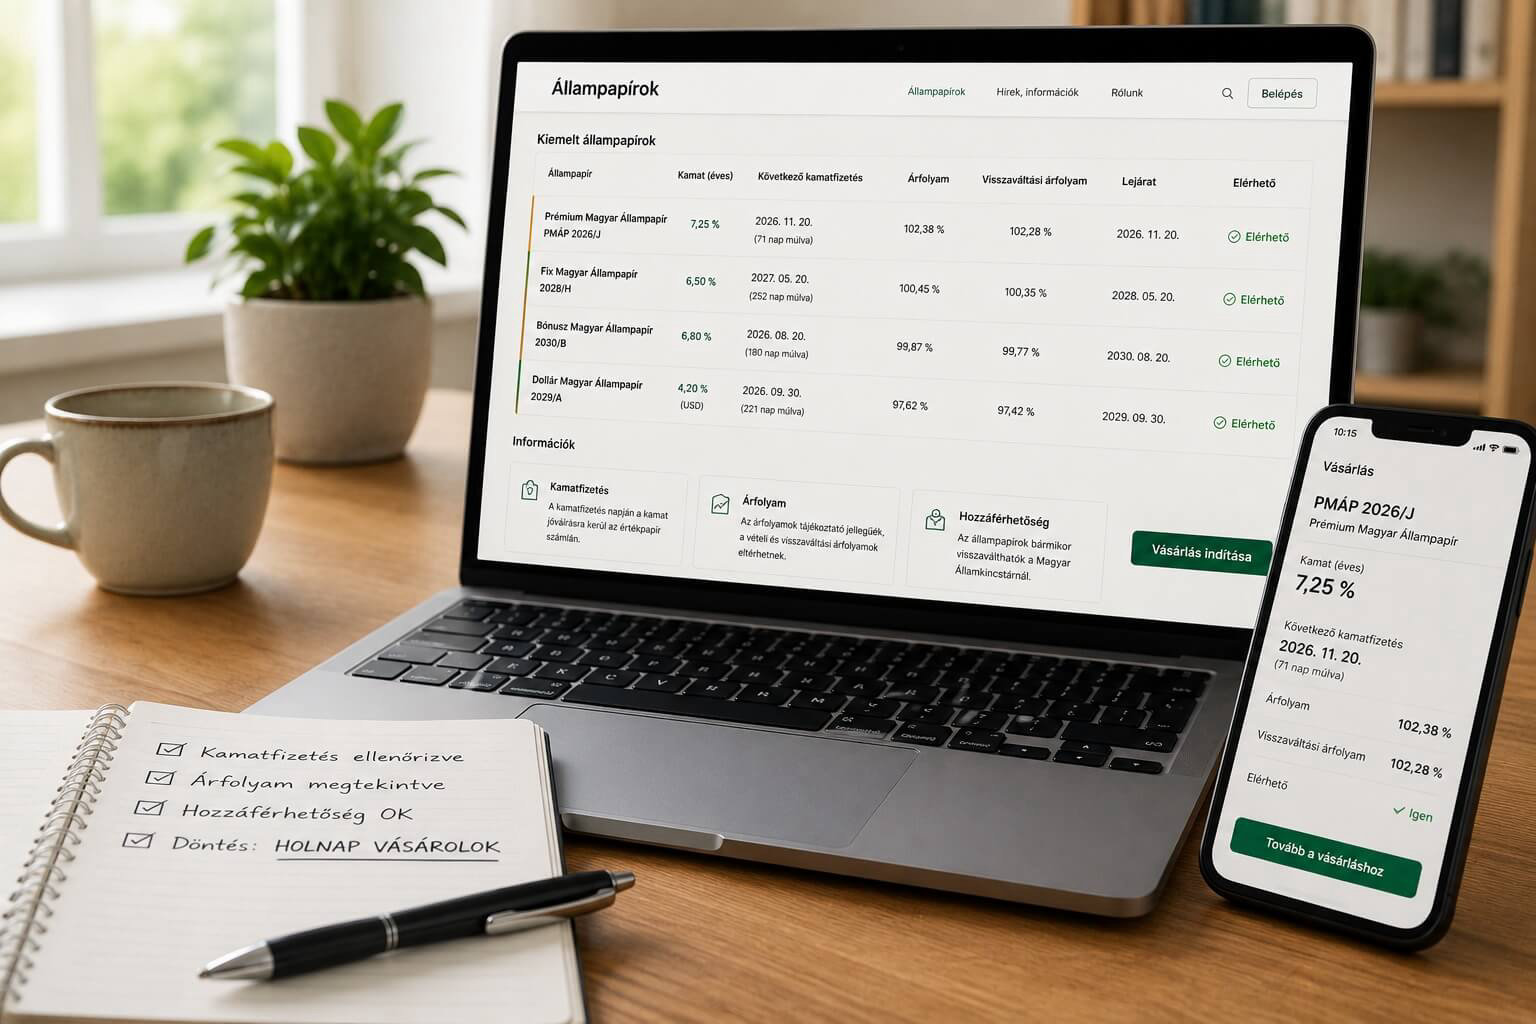
Holnap vennél állampapírt? Előtte ellenőrizd a kamatfizetést, árfolyamot és hozzáférhetőséget

Holnap vennél állampapírt? Előtte ellenőrizd a kamatfizetést, árfolyamot és hozzáférhetőséget

Az állampapír-vásárlás előtt álló befektetőknek fel kell készülniük a kincstári elszámolási határidők és a felhalmozott kamatok pénzügyi hatásaira. A lejárat előtti visszaváltások másodpiaci költségei és a banki számlavezetési díjak jelentősen csökkenthetik a realizált nettó hozamot. Ez az útmutató segít elkerülni a strukturális csapdákat és optimalizálni a tranzakciók időzítését.

Széchenyi Kártya MAX+ keret mellett: miért veszélyes, ha a céged állandóan a plafon közelében él?

Széchenyi Kártya MAX+ keret mellett: miért veszélyes, ha a céged állandóan a plafon közelében él?

A tartósan a plafon közelében pörgetett Széchenyi Kártya MAX+ hitelkeret komoly veszélyt jelent a kkv-k likviditására. A bankok ezt a működési modellt negatív kockázati jelzésként értékelik, ami az adósminősítés romlásához és a keret megújításának megtagadásához vezethet. Cikkünkben bemutatjuk a strukturális adósságcsapda elkerülésének gyakorlati lépéseit.

Unit-linked biztosítás költségei: hogyan olvasd ki a TKM mögötti valódi befektetési terhet?

Unit-linked biztosítás költségei: hogyan olvasd ki a TKM mögötti valódi befektetési terhet?

A Teljes Költség Mutató önmagában nem elegendő a megtakarítási célú életbiztosítások valós pénzügyi terheinek felmérésére. Ebből az elemzésből megismerheted a TKM mögött rejtőző kezdeti és vagyonarányos elvonások mechanizmusát, valamint az adózási környezet nettó egyenlegre gyakorolt hatásait. Tájékozódj a rejtett költségcsapdákról, és hozz megalapozott döntést a tőkéd hosszú távú gyarapítása érdekében.

Rövid vagy hosszú futamidő személyi kölcsönnél: melyikkel veszíthetsz kevesebbet?

Rövid vagy hosszú futamidő személyi kölcsönnél: melyikkel veszíthetsz kevesebbet?

A személyi hitelek futamidejének megválasztása komoly pénzügyi dilemmát jelent, ahol a havi törlesztőrészlet nagysága és a teljes visszafizetendő kamattömeg áll egymással szemben. Elemzésünkből kiderül, hogyan minimalizálhatod a veszteségeidet a hosszú futamidő és a tudatos előtörlesztés kombinációjával. Ismerd meg a banki bírálat és a kockázatkezelés hátterét a biztonságos döntéshez.

Munkáshitel fiataloknak: mikor lehet jó kezdés, és mikor túl gyors eladósodás?

Munkáshitel fiataloknak: mikor lehet jó kezdés, és mikor túl gyors eladósodás?

Az államilag támogatott munkáshitel kiváló ugródeszkát jelenthet a fiatal munkavállalóknak, amennyiben a szabadon felhasználható tőkét jövedelemtermelő beruházásokra fordítják. A szigorú foglalkoztatási és lakhatási feltételek megsértése azonban súlyos büntetőkamattal és a támogatás egy összegben történő visszafizetésével fenyeget. Írásunk segít mérlegelni a biztonságos hitelfelvétel feltételeit.